

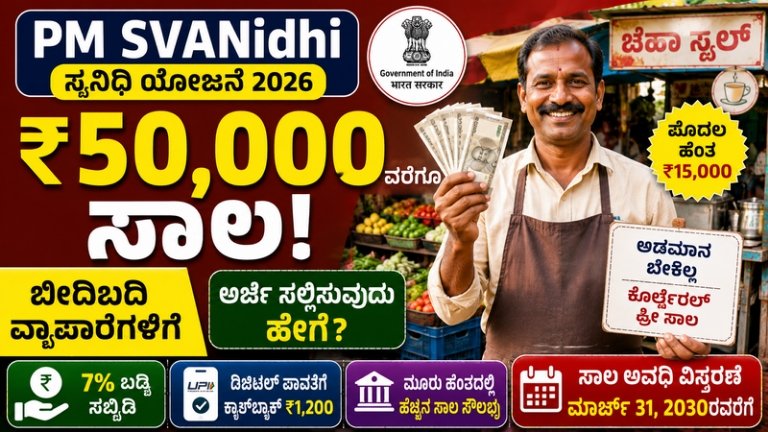
PM SVANidhi Scheme 2026: ಬೀದಿಬದಿ ವ್ಯಾಪಾರಿಗಳು, ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು ಮತ್ತು ರಸ್ತೆ ಬದಿಯಲ್ಲಿ ವಿವಿಧ ವಸ್ತುಗಳು ಅಥವಾ ಸೇವೆಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವವರಿಗೆ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಪ್ರಧಾನಮಂತ್ರಿ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳ ಆತ್ಮನಿರ್ಭರ್ ನಿಧಿ (PM SVANidhi) ಯೋಜನೆ ಪ್ರಮುಖ ಆರ್ಥಿಕ ನೆರವಿನ ಯೋಜನೆಯಾಗಿದೆ. ಈ ಯೋಜನೆಯಡಿ ಅರ್ಹ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಯಾವುದೇ ಅಡಮಾನ ಅಥವಾ ಮೇಲಾಧಾರ ನೀಡದೆ ಕಾರ್ಯನಿರ್ವಹಣಾ ಬಂಡವಾಳ ಸಾಲ ಪಡೆಯುವ ಅವಕಾಶವಿದೆ.
2025ರಲ್ಲಿ ಯೋಜನೆಯನ್ನು ಪುನರ್ರಚಿಸಲಾಗಿದ್ದು, ಮೊದಲ ಹಂತದ ಸಾಲದ ಮಿತಿಯನ್ನು ₹10,000ರಿಂದ ₹15,000ಕ್ಕೆ, ಎರಡನೇ ಹಂತದ ಸಾಲವನ್ನು ₹20,000ರಿಂದ ₹25,000ಕ್ಕೆ ಹೆಚ್ಚಿಸಲಾಗಿದೆ. ಮೂರನೇ ಹಂತದಲ್ಲಿ ₹50,000ವರೆಗೆ ಸಾಲ ಪಡೆಯಬಹುದು. ಅಲ್ಲದೆ, ಯೋಜನೆಯ ಸಾಲ ನೀಡುವ ಅವಧಿಯನ್ನು 31 ಮಾರ್ಚ್ 2030ರವರೆಗೆ ವಿಸ್ತರಿಸಲಾಗಿದೆ.
PM SVANidhi ಯೋಜನೆ ಎಂದರೇನು?
PhonePe UPI 123Pay: ಸ್ಮಾರ್ಟ್ಫೋನ್ ಬೇಕಿಲ್ಲ, ಇಂಟರ್ನೆಟ್ ಕೂಡ ಬೇಡ! ಕೀಪ್ಯಾಡ್ ಫೋನ್ನಲ್ಲೇ ಹಣ ಪಾವತಿ
PM SVANidhi ಯೋಜನೆಯನ್ನು ಕೇಂದ್ರ ಸರ್ಕಾರವು 2020ರ ಜೂನ್ನಲ್ಲಿ ಆರಂಭಿಸಿತು. ಕೋವಿಡ್-19 ಸಂದರ್ಭದಲ್ಲಿ ವ್ಯಾಪಾರಕ್ಕೆ ತೊಂದರೆಗೊಳಗಾದ ಬೀದಿಬದಿ ವ್ಯಾಪಾರಿಗಳು ಮತ್ತೆ ತಮ್ಮ ಉದ್ಯಮವನ್ನು ಆರಂಭಿಸಲು ಅಗತ್ಯವಿರುವ ಕಾರ್ಯನಿರ್ವಹಣಾ ಬಂಡವಾಳ ಒದಗಿಸುವುದು ಇದರ ಪ್ರಮುಖ ಉದ್ದೇಶವಾಗಿತ್ತು.
ನಂತರ ಈ ಯೋಜನೆ ಕೇವಲ ಕೋವಿಡ್ ಪರಿಹಾರ ಯೋಜನೆಯಾಗಿ ಉಳಿಯದೆ, ಬೀದಿ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಬ್ಯಾಂಕ್ ಮತ್ತು ಅಧಿಕೃತ ಹಣಕಾಸು ವ್ಯವಸ್ಥೆಯೊಂದಿಗೆ ಸಂಪರ್ಕ ಕಲ್ಪಿಸುವ ಪ್ರಮುಖ ಯೋಜನೆಯಾಗಿ ಬೆಳೆದಿದೆ.
ಯೋಜನೆಯಡಿ ಸಿಗುವ ಸಾಲವನ್ನು ಅಂಗಡಿ ಅಥವಾ ಬೀದಿ ವ್ಯಾಪಾರದ ದಿನನಿತ್ಯದ ಅಗತ್ಯಗಳಿಗೆ ಬಳಸಿಕೊಳ್ಳಬಹುದು. ಉದಾಹರಣೆಗೆ, ಹಣ್ಣು-ತರಕಾರಿ ಖರೀದಿ, ಆಹಾರ ಸಾಮಗ್ರಿ, ಸಣ್ಣ ವ್ಯಾಪಾರದ ಸರಕು ಅಥವಾ ವ್ಯಾಪಾರಕ್ಕೆ ಅಗತ್ಯವಿರುವ ಇತರ ಕಾರ್ಯನಿರ್ವಹಣಾ ವೆಚ್ಚಗಳಿಗೆ ಸಾಲದ ಹಣವನ್ನು ಬಳಸಬಹುದು.
ಈಗ ₹15,000, ₹25,000, ₹50,000ವರೆಗೆ ಸಾಲ
PM SVANidhi ಯೋಜನೆಯ ಪ್ರಮುಖ ಆಕರ್ಷಣೆ ಅದರ ಹಂತ ಹಂತವಾಗಿ ಹೆಚ್ಚುವ ಸಾಲದ ವ್ಯವಸ್ಥೆ.
ಸಾಲದ ಹಂತ | ಗರಿಷ್ಠ ಸಾಲ
ಮೊದಲ ಹಂತ| ₹15,000
ಎರಡನೇ ಹಂತ| ₹25,000
ಮೂರನೇ ಹಂತ| ₹50,000
ಮೊದಲ ಸಾಲವನ್ನು ಸರಿಯಾಗಿ ಮರುಪಾವತಿ ಮಾಡಿದರೆ ಮುಂದಿನ ಹಂತದ ಹೆಚ್ಚಿನ ಸಾಲ ಪಡೆಯಲು ಅರ್ಹತೆ ಸಿಗಬಹುದು. ಅಂದರೆ ಮೊದಲ ಬಾರಿಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವವರಿಗೆ ನೇರವಾಗಿ ₹50,000 ಸಾಲ ಸಿಗುತ್ತದೆ ಎಂದಲ್ಲ. ಸಾಲದ ಹಂತ ಮತ್ತು ಅರ್ಹತೆ ಮರುಪಾವತಿ ದಾಖಲೆ ಹಾಗೂ ಯೋಜನೆಯ ನಿಯಮಗಳಿಗೆ ಅನುಗುಣವಾಗಿರುತ್ತದೆ.
ಸಾಲಕ್ಕೆ ಯಾವುದೇ ಅಡಮಾನ ಬೇಕೇ?
Ganga Kalyana Scheme 2026: ರೈತರಿಗೆ ₹3.75 ಲಕ್ಷದವರೆಗೆ ಸಹಾಯಧನ! ಬೋರ್ವೆಲ್ಗಾಗಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಲು ಸೆ.30 ಕೊನೆಯ ದಿನ.
ಇದು PM SVANidhi ಯೋಜನೆಯ ಪ್ರಮುಖ ಪ್ರಯೋಜನಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ.
ಅರ್ಹ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳಿಗೆ Collateral-Free Working Capital Loan ಅಂದರೆ ಅಡಮಾನ ಅಥವಾ ಮೇಲಾಧಾರವಿಲ್ಲದ ಕಾರ್ಯನಿರ್ವಹಣಾ ಬಂಡವಾಳ ಸಾಲ ನೀಡಲಾಗುತ್ತದೆ. ಇದರಿಂದ ಬ್ಯಾಂಕ್ ಅಥವಾ ಅಧಿಕೃತ ಸಾಲದಾತರಿಂದ ಸಾಲ ಪಡೆಯಲು ಆಸ್ತಿ ಅಡಮಾನ ಇಡುವ ಸಾಮರ್ಥ್ಯವಿಲ್ಲದ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಅನುಕೂಲವಾಗುತ್ತದೆ.
ಆದರೆ ಸಾಲ ಮಂಜೂರಾತಿ ಸಂಪೂರ್ಣವಾಗಿ ಯೋಜನೆಯ ಅರ್ಹತಾ ನಿಯಮಗಳು, ದಾಖಲೆಗಳು ಮತ್ತು ಸಂಬಂಧಪಟ್ಟ ಸಾಲದಾತರ ಪ್ರಕ್ರಿಯೆಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ.
PM SVANidhiಗೆ ಯಾರು ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು?
ರಸ್ತೆ, ಫುಟ್ಪಾತ್, ಪಾದಚಾರಿ ಮಾರ್ಗ ಅಥವಾ ಇತರ ಸಾರ್ವಜನಿಕ ಸ್ಥಳಗಳಲ್ಲಿ ಸಣ್ಣ ಪ್ರಮಾಣದಲ್ಲಿ ವಸ್ತು ಅಥವಾ ಸೇವೆಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವ ಅರ್ಹ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳು ಯೋಜನೆಯ ಪ್ರಯೋಜನ ಪಡೆಯಬಹುದು.
ಇವರಲ್ಲಿ:
– ಹಣ್ಣು ಮತ್ತು ತರಕಾರಿ ಮಾರಾಟಗಾರರು
– ಸಣ್ಣ ಆಹಾರ ವ್ಯಾಪಾರಿಗಳು
– ಚಹಾ, ತಿಂಡಿ ಮಾರಾಟಗಾರರು
– ರಸ್ತೆ ಬದಿ ಸಣ್ಣ ಅಂಗಡಿ ನಡೆಸುವವರು
– ಬಟ್ಟೆ ಅಥವಾ ಇತರ ದಿನಬಳಕೆ ವಸ್ತುಗಳ ಮಾರಾಟಗಾರರು
– ಕ್ಷೌರಿಕರು
– ಚಪ್ಪಲಿ/ಶೂ ದುರಸ್ತಿ ಮಾಡುವವರು
– ಲಾಂಡ್ರಿ ಸೇವೆ ನೀಡುವವರು
– ಇತರ ಅರ್ಹ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳು
ಸೇರಬಹುದು.
2025ರ ಪುನರ್ರಚನೆಯ ನಂತರ ಯೋಜನೆಯ ವ್ಯಾಪ್ತಿಯನ್ನು ಹಳೆಯ ನಗರ ವ್ಯಾಪ್ತಿಯಾಚೆಗೆ Census Towns, Urban Agglomerations ಮತ್ತು Peri-Urban Areas ಮುಂತಾದ ಪ್ರದೇಶಗಳಿಗೆ ಹಂತ ಹಂತವಾಗಿ ವಿಸ್ತರಿಸುವ ವ್ಯವಸ್ಥೆಯನ್ನೂ ಸರ್ಕಾರ ಮಾಡಿದೆ.
ಅರ್ಜಿ ಸಲ್ಲಿಸಲು ಯಾವ ದಾಖಲೆಗಳು ಬೇಕು?
ಅರ್ಜಿಯ ಸಂದರ್ಭದಲ್ಲಿ ವ್ಯಾಪಾರಿಯ ಗುರುತು ಮತ್ತು ಬೀದಿ ವ್ಯಾಪಾರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ದಾಖಲೆಗಳನ್ನು ಕೇಳಬಹುದು.
ಸಾಮಾನ್ಯವಾಗಿ ಅಗತ್ಯವಾಗಬಹುದಾದ ದಾಖಲೆಗಳು:
– ಆಧಾರ್ ಕಾರ್ಡ್
– ಮೊಬೈಲ್ ಸಂಖ್ಯೆ
– Certificate of Vending ಅಥವಾ ಗುರುತಿನ ಚೀಟಿ
– ನಗರ ಸ್ಥಳೀಯ ಸಂಸ್ಥೆಯಿಂದ ನೀಡಲಾದ ಸಂಬಂಧಿತ ಪ್ರಮಾಣಪತ್ರ
– ಬ್ಯಾಂಕ್ ಖಾತೆ ವಿವರಗಳು
– ಅಗತ್ಯವಿದ್ದಲ್ಲಿ ಶಿಫಾರಸು ಅಥವಾ ಗುರುತಿನ ದಾಖಲೆ
ಸಮೀಕ್ಷೆಯಲ್ಲಿ ಗುರುತಿಸಲ್ಪಟ್ಟಿರುವ ಆದರೆ ಇನ್ನೂ ವೆಂಡಿಂಗ್ ಪ್ರಮಾಣಪತ್ರ ಅಥವಾ ಗುರುತಿನ ಚೀಟಿ ಪಡೆಯದ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಸಂಬಂಧಪಟ್ಟ ನಗರ ಸ್ಥಳೀಯ ಸಂಸ್ಥೆ ಅಥವಾ ಟೌನ್ ವೆಂಡಿಂಗ್ ಸಮಿತಿಯ ಪ್ರಕ್ರಿಯೆಯ ಮೂಲಕ ಅರ್ಹತೆ ದೃಢಪಡಿಸಿಕೊಳ್ಳಲು ಅವಕಾಶವಿರಬಹುದು.
ಅರ್ಜಿಯ ಸಂದರ್ಭದಲ್ಲಿ ಹೆಚ್ಚುವರಿ ದಾಖಲೆಗಳನ್ನು ಕೇಳುವ ಸಾಧ್ಯತೆ ಇರುವುದರಿಂದ, ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಬ್ಯಾಂಕ್ ಅಥವಾ ಅಧಿಕೃತ ಪ್ರತಿನಿಧಿಯಿಂದ ಇತ್ತೀಚಿನ ದಾಖಲೆಗಳ ಪಟ್ಟಿಯನ್ನು ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
PM SVANidhiಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದು ಹೇಗೆ?
ಅರ್ಹ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳು PM SVANidhiಗೆ ಅಧಿಕೃತ ವ್ಯವಸ್ಥೆಯ ಮೂಲಕ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು. ಬ್ಯಾಂಕ್ ಶಾಖೆಗಳು, Business Correspondent (BC) ಅಥವಾ ಸಂಬಂಧಪಟ್ಟ ಮೈಕ್ರೋ ಫೈನಾನ್ಸ್ ಸಂಸ್ಥೆಗಳ ಪ್ರತಿನಿಧಿಗಳ ಸಹಾಯದಿಂದಲೂ ಅರ್ಜಿ ಪ್ರಕ್ರಿಯೆ ನಡೆಸಬಹುದು.
ಸಾಮಾನ್ಯವಾಗಿ ಅರ್ಜಿ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿ ವ್ಯಾಪಾರಿಯ ವೈಯಕ್ತಿಕ ವಿವರಗಳು, ಗುರುತಿನ ದಾಖಲೆ, ಬ್ಯಾಂಕ್ ಖಾತೆ ಮತ್ತು ವ್ಯಾಪಾರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಮಾಹಿತಿಯನ್ನು ಒದಗಿಸಬೇಕಾಗುತ್ತದೆ.
ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ನಿಮ್ಮ ಹೆಸರು ಬೀದಿ ವ್ಯಾಪಾರಿಗಳ ಸಮೀಕ್ಷೆಯಲ್ಲಿ ಇದೆಯೇ, ಅಗತ್ಯ ಗುರುತಿನ ದಾಖಲೆಗಳಿವೆಯೇ ಮತ್ತು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆ ವಿವರಗಳು ಸರಿಯಾಗಿವೆಯೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಿಕೊಳ್ಳುವುದು ಉತ್ತಮ.
ಸಮಯಕ್ಕೆ ಸಾಲ ಮರುಪಾವತಿ ಮಾಡಿದರೆ 7% ಬಡ್ಡಿ ಸಬ್ಸಿಡಿ
PM SVANidhi ಯೋಜನೆಯ ಮತ್ತೊಂದು ಪ್ರಮುಖ ಪ್ರಯೋಜನವೆಂದರೆ ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಸಾಲದ ಕಂತುಗಳನ್ನು ಪಾವತಿಸುವ ಅರ್ಹ ಫಲಾನುಭವಿಗಳಿಗೆ 7% ಬಡ್ಡಿ ಸಬ್ಸಿಡಿ ಸಿಗುತ್ತದೆ.
ಇದರಿಂದ ನಿಯಮಿತವಾಗಿ ಸಾಲ ಮರುಪಾವತಿ ಮಾಡುವ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಸಾಲದ ಪರಿಣಾಮಕಾರಿ ಬಡ್ಡಿ ಹೊರೆ ಕಡಿಮೆಯಾಗಲು ಸಹಾಯವಾಗುತ್ತದೆ.
ಹೀಗಾಗಿ ಸಾಲ ಪಡೆದ ನಂತರ ಕಂತುಗಳನ್ನು ನಿಗದಿತ ಸಮಯಕ್ಕೆ ಪಾವತಿಸುವುದು ಬಹಳ ಮುಖ್ಯ. ಸಮಯಕ್ಕೆ ಸಾಲ ಮರುಪಾವತಿ ಮಾಡುವುದರಿಂದ ಮುಂದಿನ ಹಂತದ ಹೆಚ್ಚಿನ ಸಾಲ ಪಡೆಯಲು ಸಹ ಅವಕಾಶ ಸಿಗಬಹುದು.
ಡಿಜಿಟಲ್ ಪಾವತಿಗೆ ಕ್ಯಾಶ್ಬ್ಯಾಕ್
PM SVANidhi ಯೋಜನೆಯಡಿ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳನ್ನು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳತ್ತ ಉತ್ತೇಜಿಸಲು ಕ್ಯಾಶ್ಬ್ಯಾಕ್ ಪ್ರೋತ್ಸಾಹ ಕೂಡ ನೀಡಲಾಗುತ್ತಿದೆ.
ಪ್ರಸ್ತುತ ವ್ಯವಸ್ಥೆಯ ಪ್ರಕಾರ, ಅರ್ಹ ವ್ಯಾಪಾರಿಗಳು ತಮ್ಮ ಚಿಲ್ಲರೆ ಡಿಜಿಟಲ್ ವಹಿವಾಟುಗಳ ಮೇಲೆ ತಿಂಗಳಿಗೆ ₹100ರವರೆಗೆ, 12 ತಿಂಗಳ ಅವಧಿಯಲ್ಲಿ ಗರಿಷ್ಠ ₹1,200 ಕ್ಯಾಶ್ಬ್ಯಾಕ್ ಪಡೆಯಬಹುದು.
ಇದರ ಜೊತೆಗೆ, ₹2,000 ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತದ ಅರ್ಹ ಸಗಟು ಖರೀದಿ ವಹಿವಾಟುಗಳಿಗೆ ಪ್ರತಿ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ₹100ರವರೆಗೆ ಮತ್ತು ನಾಲ್ಕು ತ್ರೈಮಾಸಿಕಗಳಲ್ಲಿ ಗರಿಷ್ಠ ₹400ವರೆಗೆ ಹೆಚ್ಚುವರಿ ಡಿಜಿಟಲ್ ಕ್ಯಾಶ್ಬ್ಯಾಕ್ ವ್ಯವಸ್ಥೆಯೂ ಇದೆ.
UPI-linked RuPay Credit Card ಕೂಡ ಸಿಗಲಿದೆ
ಯೋಜನೆಯ ಪುನರ್ರಚನೆಯ ಪ್ರಮುಖ ಹೊಸ ವೈಶಿಷ್ಟ್ಯಗಳಲ್ಲಿ UPI-linked RuPay Credit Card ಕೂಡ ಒಂದಾಗಿದೆ.
ಎರಡನೇ ಹಂತದ ಸಾಲವನ್ನು ಯಶಸ್ವಿಯಾಗಿ ಮರುಪಾವತಿ ಮಾಡಿದ ಅರ್ಹ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳಿಗೆ ₹30,000ವರೆಗೆ ಮಿತಿಯಿರುವ UPI-linked RuPay Credit Card ಪಡೆಯುವ ಅವಕಾಶವಿದೆ. ಇದು ವ್ಯಾಪಾರದ ತುರ್ತು ಹಣಕಾಸು ಅಗತ್ಯಗಳಿಗೆ ಮತ್ತೊಂದು ಅಧಿಕೃತ ಸಾಲ ಸೌಲಭ್ಯವಾಗಿ ನೆರವಾಗಬಹುದು.
ಯೋಜನೆಯ ಅವಧಿ 2030ರವರೆಗೆ ವಿಸ್ತರಣೆ
PM SVANidhi ಯೋಜನೆಯ ಸಾಲ ನೀಡುವ ಅವಧಿಯನ್ನು ಕೇಂದ್ರ ಸರ್ಕಾರವು 31 ಮಾರ್ಚ್ 2030ರವರೆಗೆ ವಿಸ್ತರಿಸಿದೆ.
ಪುನರ್ರಚಿಸಲಾದ ಯೋಜನೆಗೆ ಒಟ್ಟು ₹7,332 ಕೋಟಿ ವೆಚ್ಚವನ್ನು ನಿಗದಿಪಡಿಸಲಾಗಿದ್ದು, ಸುಮಾರು 1.15 ಕೋಟಿ ಫಲಾನುಭವಿಗಳಿಗೆ ಪ್ರಯೋಜನ ಒದಗಿಸುವ ಗುರಿ ಹೊಂದಲಾಗಿದೆ. ಇದರಲ್ಲಿ 50 ಲಕ್ಷ ಹೊಸ ಫಲಾನುಭವಿಗಳನ್ನು ಒಳಗೊಳ್ಳುವ ಗುರಿಯೂ ಇದೆ.
PM SVANidhi ಯೋಜನೆಯ ಪ್ರಮುಖ ಪ್ರಯೋಜನಗಳು
ಒಟ್ಟಿನಲ್ಲಿ ಯೋಜನೆಯಡಿ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಹಲವು ರೀತಿಯ ಪ್ರಯೋಜನಗಳಿವೆ:
– ಅಡಮಾನವಿಲ್ಲದೆ ಕಾರ್ಯನಿರ್ವಹಣಾ ಬಂಡವಾಳ ಸಾಲ
– ಮೊದಲ ಹಂತದಲ್ಲಿ ₹15,000ವರೆಗೆ ಸಾಲ
– ಎರಡನೇ ಹಂತದಲ್ಲಿ ₹25,000ವರೆಗೆ ಸಾಲ
– ಮೂರನೇ ಹಂತದಲ್ಲಿ ₹50,000ವರೆಗೆ ಸಾಲ
– ಸಮಯಕ್ಕೆ ಮರುಪಾವತಿಗೆ 7% ಬಡ್ಡಿ ಸಬ್ಸಿಡಿ
– ಡಿಜಿಟಲ್ ವಹಿವಾಟಿಗೆ ಕ್ಯಾಶ್ಬ್ಯಾಕ್
– ಅರ್ಹರಿಗೆ ₹30,000ವರೆಗೆ UPI-linked RuPay Credit Card
– ಅಧಿಕೃತ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯೊಂದಿಗೆ ಸಂಪರ್ಕ
– ಯೋಜನೆಯ ವ್ಯಾಪ್ತಿಯನ್ನು ಹೊಸ ನಗರ ಮತ್ತು ಪೆರಿಅರ್ಬನ್ ಪ್ರದೇಶಗಳಿಗೆ ವಿಸ್ತರಿಸುವ ಕ್ರಮ
ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮುನ್ನ ವ್ಯಾಪಾರಿಗಳು ಗಮನಿಸಬೇಕಾದದ್ದು
PM SVANidhi ಸಾಲವು ಸಹಾಯಧನವಾಗಿ ಉಚಿತವಾಗಿ ನೀಡುವ ಹಣವಲ್ಲ; ಇದು ಮರುಪಾವತಿ ಮಾಡಬೇಕಾದ ಕಾರ್ಯನಿರ್ವಹಣಾ ಬಂಡವಾಳ ಸಾಲ ಎಂಬುದನ್ನು ವ್ಯಾಪಾರಿಗಳು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಳ್ಳಬೇಕು.
ಅರ್ಜಿ ಸಲ್ಲಿಸುವಾಗ ತಪ್ಪು ಮಾಹಿತಿ ನೀಡಬಾರದು. ಆಧಾರ್, ಬ್ಯಾಂಕ್ ಖಾತೆ ಮತ್ತು ವ್ಯಾಪಾರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ದಾಖಲೆಗಳಲ್ಲಿ ಹೆಸರು ಮತ್ತು ಇತರ ವಿವರಗಳು ಸರಿಯಾಗಿರುವುದನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ಅಪರಿಚಿತ ವ್ಯಕ್ತಿಗಳಿಗೆ OTP, UPI PIN, ATM PIN ಅಥವಾ ಬ್ಯಾಂಕ್ ಪಾಸ್ವರ್ಡ್ ನೀಡಬಾರದು. ಅರ್ಜಿ ಅಥವಾ ಸಾಲ ಮಂಜೂರಾತಿಗಾಗಿ ಅನಧಿಕೃತ ವ್ಯಕ್ತಿಗಳಿಗೆ ಹಣ ಪಾವತಿಸುವುದನ್ನು ತಪ್ಪಿಸಿ, ಅಧಿಕೃತ ಬ್ಯಾಂಕ್ ಅಥವಾ ಸಂಬಂಧಪಟ್ಟ ಸರ್ಕಾರಿ ವ್ಯವಸ್ಥೆಯ ಮೂಲಕವೇ ಪ್ರಕ್ರಿಯೆ ನಡೆಸುವುದು ಸುರಕ್ಷಿತ.
PM SVANidhi Scheme 2026 ಸಣ್ಣ ಪ್ರಮಾಣದ ವ್ಯಾಪಾರ ನಡೆಸುವ ಬೀದಿಬದಿ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಅಧಿಕೃತ ಹಣಕಾಸು ವ್ಯವಸ್ಥೆಯ ಮೂಲಕ ಕಾರ್ಯನಿರ್ವಹಣಾ ಬಂಡವಾಳ ಪಡೆಯಲು ಅವಕಾಶ ನೀಡುವ ಪ್ರಮುಖ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಯೋಜನೆಯಾಗಿದೆ.
ಈಗ ಯೋಜನೆಯಡಿ ಮೊದಲ ಹಂತದಲ್ಲಿ ₹15,000, ಎರಡನೇ ಹಂತದಲ್ಲಿ ₹25,000 ಮತ್ತು ಮೂರನೇ ಹಂತದಲ್ಲಿ ₹50,000ವರೆಗೆ ಸಾಲ ಪಡೆಯುವ ಅವಕಾಶವಿದೆ. ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಸಾಲ ಮರುಪಾವತಿ ಮಾಡಿದರೆ 7% ಬಡ್ಡಿ ಸಬ್ಸಿಡಿ ಮತ್ತು ಡಿಜಿಟಲ್ ವಹಿವಾಟಿಗೆ ಕ್ಯಾಶ್ಬ್ಯಾಕ್ ಸೇರಿದಂತೆ ಹಲವು ಪ್ರಯೋಜನಗಳಿವೆ. ಅರ್ಹ ಎರಡನೇ ಹಂತದ ಸಾಲ ಮರುಪಾವತಿದಾರರಿಗೆ ₹30,000ವರೆಗೆ UPI-linked RuPay Credit Card ಪಡೆಯುವ ಅವಕಾಶವೂ ಇದೆ.
ಯೋಜನೆಯ ಸಾಲ ಅವಧಿಯನ್ನು ಮಾರ್ಚ್ 2030ರವರೆಗೆ ವಿಸ್ತರಿಸಿರುವುದರಿಂದ, ಅರ್ಹ ಬೀದಿ ವ್ಯಾಪಾರಿಗಳು ತಮ್ಮ ದಾಖಲೆಗಳು ಮತ್ತು ಅರ್ಹತೆಯನ್ನು ಪರಿಶೀಲಿಸಿ ಅಧಿಕೃತ ಮಾರ್ಗದ ಮೂಲಕ PM SVANidhi ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.