

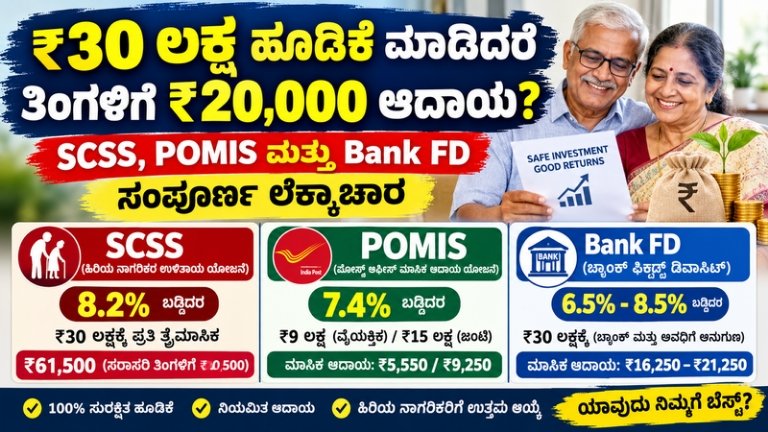
30 lakh investment : ನಿಮ್ಮ ಬಳಿ ₹30 ಲಕ್ಷದಷ್ಟು ಉಳಿತಾಯವಿದ್ದು, ಷೇರು ಮಾರುಕಟ್ಟೆ ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನಂತಹ ಮಾರುಕಟ್ಟೆ ಅಪಾಯ ಇರುವ ಹೂಡಿಕೆಗಳನ್ನು ತಪ್ಪಿಸಿ ನಿಯಮಿತ ಆದಾಯ ಪಡೆಯಲು ಬಯಸುತ್ತಿದ್ದೀರಾ? ಹಾಗಿದ್ದರೆ ಬ್ಯಾಂಕ್ FD, Senior Citizens Savings Scheme (SCSS) ಮತ್ತು Post Office Monthly Income Scheme (POMIS) ಪ್ರಮುಖ ಆಯ್ಕೆಗಳಾಗಬಹುದು.
ವಿಶೇಷವಾಗಿ ನಿವೃತ್ತರು ಮತ್ತು ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಬಂಡವಾಳದ ಸುರಕ್ಷತೆ ಹಾಗೂ ನಿಯಮಿತ ಆದಾಯ ಬಹಳ ಮುಖ್ಯ. ಈ ಸಂದರ್ಭದಲ್ಲಿ ಹೆಚ್ಚು ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಒಂದೇ ಯೋಜನೆಯಲ್ಲಿ ಸಂಪೂರ್ಣ ಹಣ ಹಾಕುವುದಕ್ಕಿಂತ, ಹೂಡಿಕೆ ಮಿತಿ, ಬಡ್ಡಿ ಪಾವತಿ ವಿಧಾನ, ತೆರಿಗೆ ಮತ್ತು ಹಣದ ಅಗತ್ಯವನ್ನು ಗಮನಿಸಿ ಯೋಜನೆ ಆಯ್ಕೆ ಮಾಡುವುದು ಮುಖ್ಯ.
ಪ್ರಸ್ತುತ ಜುಲೈ–ಸೆಪ್ಟೆಂಬರ್ 2026ರ ಅವಧಿಯಲ್ಲಿ SCSS ಬಡ್ಡಿದರ 8.2% ಮತ್ತು POMIS ಬಡ್ಡಿದರ 7.4% ಆಗಿದೆ. ಎರಡೂ ಸರ್ಕಾರದ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳಾಗಿದ್ದು, ಬಡ್ಡಿದರಗಳನ್ನು ಸರ್ಕಾರ ತ್ರೈಮಾಸಿಕವಾಗಿ ಪರಿಶೀಲಿಸುತ್ತದೆ.
ಆದರೆ ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ವಿಷಯವಿದೆ: POMISನಲ್ಲಿ ₹30 ಲಕ್ಷವನ್ನು ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ಹೆಸರಿನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲು ಸಾಧ್ಯವಿಲ್ಲ. ಇದೇ ಕಾರಣಕ್ಕೆ ₹30 ಲಕ್ಷದ ಸಂಪೂರ್ಣ ಮೊತ್ತದ ಮೇಲೆ POMIS ಬಡ್ಡಿ ಲೆಕ್ಕ ಹಾಕುವುದು ತಪ್ಪಾಗುತ್ತದೆ.
₹30 ಲಕ್ಷ ಹೂಡಿಕೆಗೆ ಯಾವ ಯೋಜನೆ ಹೆಚ್ಚು ಆದಾಯ ನೀಡುತ್ತದೆ?
ಸರಳವಾಗಿ ನೋಡಿದರೆ:
| ಯೋಜನೆ | ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ | ₹30 ಲಕ್ಷಕ್ಕೆ ಸಾಧ್ಯತೆ | ಬಡ್ಡಿ ಪಾವತಿ |
| SCSS | 8.20% | ₹30 ಲಕ್ಷದವರೆಗೆ | ತ್ರೈಮಾಸಿಕ |
| POMIS | 7.40% | ₹9 ಲಕ್ಷ ವೈಯಕ್ತಿಕ / ₹15 ಲಕ್ಷ ಜಂಟಿ | ಮಾಸಿಕ |
| Bank FD | ಬ್ಯಾಂಕ್ ಮತ್ತು ಅವಧಿಗೆ ಅನುಗುಣ | ಸಾಮಾನ್ಯವಾಗಿ ಮಿತಿಯಿಲ್ಲ | ಮಾಸಿಕ/ತ್ರೈಮಾಸಿಕ/ಮೆಚ್ಯೂರಿಟಿ ಆಯ್ಕೆ |
SCSSನಲ್ಲಿ ಪ್ರಸ್ತುತ ಗರಿಷ್ಠ ಹೂಡಿಕೆ ಮಿತಿ ₹30 ಲಕ್ಷವಾಗಿದೆ. POMISನಲ್ಲಿ ವೈಯಕ್ತಿಕ ಖಾತೆಗೆ ₹9 ಲಕ್ಷ ಮತ್ತು ಜಂಟಿ ಖಾತೆಗೆ ₹15 ಲಕ್ಷದವರೆಗೆ ಹೂಡಿಕೆ ಮಾಡಬಹುದು.
ಹೀಗಾಗಿ ₹30 ಲಕ್ಷವನ್ನು ಒಂದೇ POMIS ಖಾತೆಯಲ್ಲಿ ಹಾಕಿ ತಿಂಗಳಿಗೆ ₹18,500 ಪಡೆಯಬಹುದು ಎಂಬ ಲೆಕ್ಕಾಚಾರ ಸರಿಯಲ್ಲ.
Also Read : NRLM Loan Scheme : ಮಹಿಳೆಯರಿಗೆ ಗುಡ್ ನ್ಯೂಸ್; 4% ಬಡ್ಡಿಗೆ ₹3 ಲಕ್ಷದವರೆಗೆ ಸಾಲ! ಯೋಜನೆಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದು ಹೇಗೆ?
1. ₹30 ಲಕ್ಷ SCSSನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಎಷ್ಟು ಬಡ್ಡಿ?
ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ SCSS ಅತ್ಯಂತ ಗಮನಾರ್ಹ ಆಯ್ಕೆಯಾಗಿದೆ. ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ 8.2% ವಾರ್ಷಿಕವಾಗಿದೆ. SCSSನಲ್ಲಿ ಬಡ್ಡಿಯನ್ನು ಮಾಸಿಕವಾಗಿ ಅಲ್ಲ, ತ್ರೈಮಾಸಿಕವಾಗಿ ಪಾವತಿಸಲಾಗುತ್ತದೆ.
₹30 ಲಕ್ಷ × 8.2% = ₹2,46,000 ವಾರ್ಷಿಕ ಬಡ್ಡಿ
ಅಂದರೆ:
– ವಾರ್ಷಿಕ ಬಡ್ಡಿ: ₹2,46,000
– ಪ್ರತಿ 3 ತಿಂಗಳಿಗೆ: ₹61,500
– ಮಾಸಿಕ ಸರಾಸರಿ: ₹20,500
ಹೀಗಾಗಿ ₹30 ಲಕ್ಷ SCSSನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ತಿಂಗಳಿಗೆ ₹20,500 ಸಿಗುತ್ತದೆ ಎಂದು ಹೇಳಬಹುದು, ಆದರೆ ಹಣವು ಪ್ರತೀ ತಿಂಗಳು ₹20,500ರಂತೆ ಖಾತೆಗೆ ಬರುವುದಿಲ್ಲ. ಬದಲಾಗಿ ಸುಮಾರು ₹61,500ರಂತೆ ತ್ರೈಮಾಸಿಕವಾಗಿ ಬಡ್ಡಿ ಪಾವತಿಯಾಗುತ್ತದೆ.
ಇದು ಮುಖ್ಯ ವ್ಯತ್ಯಾಸ.
ಐದು ವರ್ಷದಲ್ಲಿ ಎಷ್ಟು ಬಡ್ಡಿ?
ಬಡ್ಡಿದರ 8.2% ಆಗಿಯೇ ಮುಂದುವರಿದಿದೆ ಎಂದು ಸರಳ ಲೆಕ್ಕ ಹಾಕಿದರೆ, ಐದು ವರ್ಷಗಳಲ್ಲಿ ಒಟ್ಟು ಬಡ್ಡಿ ಸುಮಾರು:
₹2,46,000 × 5 = ₹12,30,000
ಅಂದರೆ ಐದು ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ಸುಮಾರು ₹12.30 ಲಕ್ಷ ಬಡ್ಡಿ ಮತ್ತು ಮೂಲಧನ ₹30 ಲಕ್ಷ ಎಂಬ ಸರಳ ಲೆಕ್ಕ ಬರುತ್ತದೆ.
ಆದರೆ ಬಡ್ಡಿದರ ಮತ್ತು ಖಾತೆಯ ನಿಯಮಗಳನ್ನು ಅವಲಂಬಿಸಿ ನಿಜವಾದ ಪಾವತಿ ಪರಿಸ್ಥಿತಿ ಬದಲಾಗಬಹುದು. SCSS ಬಡ್ಡಿದರವನ್ನು ಸರ್ಕಾರ ತ್ರೈಮಾಸಿಕವಾಗಿ ಪ್ರಕಟಿಸುತ್ತದೆ; ಹೊಸ ಠೇವಣಿಗಳಿಗೆ ಅನ್ವಯಿಸುವ ದರವನ್ನು ಗಮನಿಸಬೇಕು.
2. POMISನಲ್ಲಿ ₹30 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಬಹುದೇ?
ಇದು ಅತ್ಯಂತ ಮುಖ್ಯವಾದ ಪ್ರಶ್ನೆ.
ಇಲ್ಲ. ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ಹೆಸರಿನಲ್ಲಿ POMISನಲ್ಲಿ ₹30 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಲು ಸಾಧ್ಯವಿಲ್ಲ.
ಪ್ರಸ್ತುತ POMIS ಗರಿಷ್ಠ ಮಿತಿ:
– ವೈಯಕ್ತಿಕ ಖಾತೆ: ₹9 ಲಕ್ಷ
– ಜಂಟಿ ಖಾತೆ: ₹15 ಲಕ್ಷ
POMIS ಬಡ್ಡಿದರ ಪ್ರಸ್ತುತ 7.4% ಆಗಿದ್ದು, ಬಡ್ಡಿಯನ್ನು ಪ್ರತಿ ತಿಂಗಳು ಪಾವತಿಸಲಾಗುತ್ತದೆ.
₹9 ಲಕ್ಷ POMISನಲ್ಲಿ ಹಾಕಿದರೆ?
₹9,00,000 × 7.4% = ₹66,600 ವಾರ್ಷಿಕ ಬಡ್ಡಿ.
ಅಂದರೆ ತಿಂಗಳಿಗೆ ಸುಮಾರು:
₹5,550
ಹೀಗಾಗಿ ಒಬ್ಬ ವ್ಯಕ್ತಿ ₹9 ಲಕ್ಷ POMISನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ತಿಂಗಳಿಗೆ ಸುಮಾರು ₹5,550 ಆದಾಯ ಸಿಗುತ್ತದೆ.
₹15 ಲಕ್ಷ ಜಂಟಿ POMIS ಖಾತೆ?
₹15,00,000 × 7.4% = ₹1,11,000 ವಾರ್ಷಿಕ ಬಡ್ಡಿ.
ಅಂದರೆ ತಿಂಗಳಿಗೆ:
₹9,250
ಹೀಗಾಗಿ ಜಂಟಿ ಖಾತೆಯ ಮೂಲಕ ಗರಿಷ್ಠ ₹15 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ತಿಂಗಳಿಗೆ ಸುಮಾರು ₹9,250 ಬಡ್ಡಿ ಸಿಗುತ್ತದೆ.
3. ₹30 ಲಕ್ಷವನ್ನು Bank FDನಲ್ಲಿ ಹಾಕಿದರೆ?
ಬ್ಯಾಂಕ್ FD ಮತ್ತೊಂದು ಜನಪ್ರಿಯ ಆಯ್ಕೆಯಾಗಿದೆ. ಆದರೆ ಇಲ್ಲಿ ಒಂದು ವಿಷಯ ನೆನಪಿನಲ್ಲಿಡಬೇಕು: ಎಲ್ಲಾ ಬ್ಯಾಂಕ್ಗಳು ಒಂದೇ ಬಡ್ಡಿದರ ನೀಡುವುದಿಲ್ಲ.
ಬಡ್ಡಿದರವು:
– ಬ್ಯಾಂಕ್
– FD ಅವಧಿ
– ಹಿರಿಯ ನಾಗರಿಕರೇ ಅಥವಾ ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರೇ
– ಬಡ್ಡಿ ಪಾವತಿ ವಿಧಾನ
ಇವುಗಳ ಮೇಲೆ ಬದಲಾಗುತ್ತದೆ.
ಹೀಗಾಗಿ “ಎಲ್ಲಾ ಬ್ಯಾಂಕ್ಗಳು 8.5% ಕೊಡುತ್ತವೆ” ಅಥವಾ “ಎಲ್ಲಾ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ 8.5% ಸಿಗುತ್ತದೆ” ಎಂದು ಸಾಮಾನ್ಯೀಕರಿಸುವುದು ಸರಿಯಲ್ಲ.
ಉದಾಹರಣೆಗೆ, ₹30 ಲಕ್ಷಕ್ಕೆ 7% ಬಡ್ಡಿ ಸಿಕ್ಕರೆ:
₹30,00,000 × 7% = ₹2,10,000 ವಾರ್ಷಿಕ
ಮಾಸಿಕ ಸರಾಸರಿ ಸುಮಾರು:
₹17,500
8% ಬಡ್ಡಿ ಸಿಕ್ಕರೆ:
₹2,40,000 ವಾರ್ಷಿಕ
ಅಂದರೆ ತಿಂಗಳಿಗೆ ಸುಮಾರು:
₹20,000
ಆದ್ದರಿಂದ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ FDಯ ಬಡ್ಡಿದರ ನಿಜವಾಗಿಯೂ 8% ಆಗಿದ್ದರೆ, ₹30 ಲಕ್ಷದಿಂದ ತಿಂಗಳಿಗೆ ಸರಾಸರಿ ₹20,000 ಬಡ್ಡಿ ಪಡೆಯುವ ಸಾಧ್ಯತೆ ಇದೆ.
ಆದರೆ ಇದು ತೆರಿಗೆ ಕಡಿತಕ್ಕೂ ಮುನ್ನದ ಲೆಕ್ಕ.
Also Read : PM Kisan 24th installment : ₹2,000 ಯಾವಾಗ ಖಾತೆಗೆ ಬರುತ್ತೆ? ಸಂಭಾವ್ಯ ದಿನಾಂಕ, e-KYC ಮತ್ತು ಅರ್ಹತೆ ತಿಳಿಯಿರಿ
₹30 ಲಕ್ಷಕ್ಕೆ ಯಾವುದು ಹೆಚ್ಚು ಸೂಕ್ತ?
ಇದನ್ನು ನಿಮ್ಮ ವಯಸ್ಸು ಮತ್ತು ಮಾಸಿಕ ಆದಾಯದ ಅಗತ್ಯದ ಆಧಾರದ ಮೇಲೆ ನೋಡಬೇಕು.
ನೀವು 60 ವರ್ಷ ಮೇಲ್ಪಟ್ಟವರಾಗಿದ್ದರೆ
SCSS ಅತ್ಯಂತ ಗಮನಾರ್ಹ ಆಯ್ಕೆಯಾಗಬಹುದು. ಪ್ರಸ್ತುತ 8.2% ದರದಲ್ಲಿ ₹30 ಲಕ್ಷದವರೆಗೆ ಹೂಡಿಕೆ ಮಾಡಬಹುದಾದ ಕಾರಣ, ಅರ್ಹ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ಇದು ಹೆಚ್ಚಿನ ನಿಯಮಿತ ಬಡ್ಡಿ ಆದಾಯದ ಆಯ್ಕೆಯಾಗಿದೆ.
₹30 ಲಕ್ಷದ ಮೇಲೆ ವರ್ಷಕ್ಕೆ ಸುಮಾರು ₹2.46 ಲಕ್ಷ ಬಡ್ಡಿ ಎಂದರೆ, ಮಾಸಿಕ ಸರಾಸರಿ ₹20,500.
ಆದರೆ ಬಡ್ಡಿ ತ್ರೈಮಾಸಿಕವಾಗಿ ಬರುತ್ತದೆ ಎಂಬುದನ್ನು ನೆನಪಿನಲ್ಲಿಡಬೇಕು.
ಪ್ರತಿ ತಿಂಗಳು ಹಣ ಬೇಕಾದರೆ?
ನಿಮಗೆ ಪ್ರತಿ ತಿಂಗಳೇ ಖಾತೆಗೆ ಹಣ ಬರಬೇಕು ಎಂದಾದರೆ POMIS ಹೆಚ್ಚು ಅನುಕೂಲಕರವಾಗಬಹುದು.
ಆದರೆ ಅದರ ಹೂಡಿಕೆ ಮಿತಿ ಕಡಿಮೆ.
₹9 ಲಕ್ಷ POMIS → ಸುಮಾರು ₹5,550 ತಿಂಗಳಿಗೆ.
₹15 ಲಕ್ಷ ಜಂಟಿ POMIS → ಸುಮಾರು ₹9,250 ತಿಂಗಳಿಗೆ.
ಹೀಗಾಗಿ ₹30 ಲಕ್ಷದ ಸಂಪೂರ್ಣ ಮೊತ್ತವನ್ನು POMISನಲ್ಲಿ ಹಾಕಿ ₹18,500 ಮಾಸಿಕ ಆದಾಯ ಪಡೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ.
₹30 ಲಕ್ಷವನ್ನು ವಿಭಜಿಸಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದೇ?
ಹೌದು. ಒಂದೇ ಯೋಜನೆಯಲ್ಲಿ ಸಂಪೂರ್ಣ ಹಣವನ್ನು ಇಡುವ ಬದಲು ವಿಭಜಿಸಿ ಹೂಡಿಕೆ ಮಾಡುವುದನ್ನು ಕೆಲವರು ಪರಿಗಣಿಸಬಹುದು.
ಉದಾಹರಣೆಗೆ, ಅರ್ಹ ಹಿರಿಯ ನಾಗರಿಕರೊಬ್ಬರು:
₹30 ಲಕ್ಷ SCSS + ಅಗತ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಬೇರೆ ಬ್ಯಾಂಕ್ FD ಅಥವಾ POMIS
ಎಂಬ ರೀತಿಯಲ್ಲಿ ಹಣವನ್ನು ಹಂಚಬಹುದು.
ಆದರೆ ನಿಮ್ಮ ಬಳಿ ಒಟ್ಟು ₹30 ಲಕ್ಷ ಮಾತ್ರವಿದ್ದರೆ, SCSSನಲ್ಲಿ ಸಂಪೂರ್ಣ ₹30 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡುವುದರಿಂದ ಪ್ರಸ್ತುತ 8.2% ದರದ ಆಧಾರದ ಮೇಲೆ ಮಾಸಿಕ ಸರಾಸರಿ ₹20,500 ಬಡ್ಡಿ ಬರುತ್ತದೆ.
ಮತ್ತೊಂದೆಡೆ, ಮಾಸಿಕ ನಗದು ಹರಿವು ಮುಖ್ಯವಾಗಿದ್ದರೆ, ಕೆಲವು ಹಣವನ್ನು ಮಾಸಿಕ ಪಾವತಿ ನೀಡುವ FD ಅಥವಾ ಅರ್ಹತೆ ಇದ್ದಲ್ಲಿ POMISನಲ್ಲಿ ಇಡುವ ಬಗ್ಗೆ ಪರಿಗಣಿಸಬಹುದು.
Bank FD ಅಥವಾ SCSS: ಯಾವುದು ಸುರಕ್ಷಿತ?
ಸುರಕ್ಷತೆ ವಿಚಾರದಲ್ಲಿ ಎರಡನ್ನೂ ಒಂದೇ ರೀತಿಯಾಗಿ ನೋಡಬಾರದು.
SCSS ಸರ್ಕಾರದ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದ್ದು, ಸರ್ಕಾರದ ಅಧಿಸೂಚನೆಯಂತೆ ಬಡ್ಡಿದರ ಮತ್ತು ನಿಯಮಗಳು ಅನ್ವಯಿಸುತ್ತವೆ.
ಬ್ಯಾಂಕ್ FDಗೆ ಸಂಬಂಧಿಸಿದಂತೆ DICGC ಠೇವಣಿ ವಿಮೆ ವ್ಯವಸ್ಥೆ ಇದೆ. ಆದರೆ ಒಬ್ಬ ಠೇವಣಿದಾರನಿಗೆ ಒಂದು ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಒಂದೇ ಹಕ್ಕು ಮತ್ತು ಸಾಮರ್ಥ್ಯದಲ್ಲಿ ಮೂಲಧನ ಮತ್ತು ಬಡ್ಡಿ ಸೇರಿ ಗರಿಷ್ಠ ₹5 ಲಕ್ಷದವರೆಗೆ ಮಾತ್ರ DICGC ವಿಮಾ ರಕ್ಷಣೆ ಇದೆ. ಬೇರೆ ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಇಟ್ಟ ಠೇವಣಿಗಳಿಗೆ ವಿಮಾ ಮಿತಿ ಪ್ರತ್ಯೇಕವಾಗಿ ಅನ್ವಯಿಸುತ್ತದೆ.
ಆದ್ದರಿಂದ ₹30 ಲಕ್ಷವನ್ನು ಒಂದೇ ಬ್ಯಾಂಕ್ನಲ್ಲಿ FD ಮಾಡುವುದು ಮತ್ತು ₹30 ಲಕ್ಷವನ್ನು ಹಲವು ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಹಂಚುವುದು ಒಂದೇ ರೀತಿಯ ಠೇವಣಿ ವಿಮಾ ಪರಿಸ್ಥಿತಿಯನ್ನು ನೀಡುವುದಿಲ್ಲ.
ತೆರಿಗೆ ವಿಚಾರವನ್ನೂ ಮರೆಯಬೇಡಿ
₹20,000 ಅಥವಾ ₹20,500 ಮಾಸಿಕ ಆದಾಯ ಎಂದು ಲೆಕ್ಕ ಹಾಕಿದಾಗ ಅದು ಸಾಮಾನ್ಯವಾಗಿ ತೆರಿಗೆಗೆ ಮುನ್ನದ ಬಡ್ಡಿ ಆದಾಯ.
SCSS ಮತ್ತು POMISನಿಂದ ಸಿಗುವ ಬಡ್ಡಿ ನಿಮ್ಮ ತೆರಿಗೆ ಪರಿಸ್ಥಿತಿಗೆ ಅನುಗುಣವಾಗಿ ತೆರಿಗೆಗೆ ಒಳಪಡಬಹುದು. Bank FD ಬಡ್ಡಿಯೂ ತೆರಿಗೆಗೆ ಒಳಪಡಬಹುದು.
ಹೀಗಾಗಿ “8.2% ಬಡ್ಡಿ” ಎಂದರೆ ಕೈಗೆ ನೇರವಾಗಿ 8.2% ಶುದ್ಧ ಲಾಭ ಸಿಗುತ್ತದೆ ಎಂದು ಅರ್ಥವಲ್ಲ.
ನಿಮ್ಮ ಆದಾಯ, ತೆರಿಗೆ ಪದ್ಧತಿ, ವಯಸ್ಸು ಮತ್ತು ಇತರ ಆದಾಯಗಳನ್ನು ಪರಿಗಣಿಸಿ ತೆರಿಗೆ ನಂತರದ ನಿಜವಾದ ಆದಾಯವನ್ನು ಲೆಕ್ಕ ಹಾಕಬೇಕು.
₹30 ಲಕ್ಷ ಹೂಡಿಕೆಗೆ ಸರಳ ಲೆಕ್ಕ
SCSS – 8.2%
₹30 ಲಕ್ಷ → ₹2.46 ಲಕ್ಷ ವಾರ್ಷಿಕ ಬಡ್ಡಿ → ತಿಂಗಳ ಸರಾಸರಿ ₹20,500
POMIS – 7.4%
₹9 ಲಕ್ಷ → ₹66,600 ವಾರ್ಷಿಕ → ₹5,550 ಮಾಸಿಕ
POMIS ಜಂಟಿ – 7.4%
₹15 ಲಕ್ಷ → ₹1.11 ಲಕ್ಷ ವಾರ್ಷಿಕ → ₹9,250 ಮಾಸಿಕ
Bank FD – 8%
₹30 ಲಕ್ಷ → ₹2.40 ಲಕ್ಷ ವಾರ್ಷಿಕ → ತಿಂಗಳ ಸರಾಸರಿ ₹20,000
ಇವು ಸರಳ ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರಗಳು. ಬ್ಯಾಂಕ್ FDಯ ನಿಜವಾದ ಪಾವತಿ ಆಯ್ಕೆ ಮತ್ತು ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರವು ಬ್ಯಾಂಕ್ನ ನಿಯಮಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರಬಹುದು.
ಹಾಗಾದರೆ ₹30 ಲಕ್ಷಕ್ಕೆ ಅತ್ಯುತ್ತಮ ಆಯ್ಕೆ ಯಾವುದು?
ಹಿರಿಯ ನಾಗರಿಕರಾಗಿದ್ದು, ₹30 ಲಕ್ಷದವರೆಗೆ ಹೂಡಿಕೆ ಮಾಡಿ ಹೆಚ್ಚಿನ ಸ್ಥಿರ ಬಡ್ಡಿ ಆದಾಯ ಬಯಸುವವರಿಗೆ SCSS ಪ್ರಸ್ತುತ ದರದಲ್ಲಿ ಹೆಚ್ಚು ಆಕರ್ಷಕವಾಗಿರಬಹುದು.
ಪ್ರತಿ ತಿಂಗಳು ಹಣ ಬೇಕಾದವರಿಗೆ POMIS ಉಪಯುಕ್ತವಾಗಬಹುದು, ಆದರೆ ಅದರ ಹೂಡಿಕೆ ಮಿತಿ ಕಡಿಮೆ ಇರುವುದರಿಂದ ₹30 ಲಕ್ಷದ ಸಂಪೂರ್ಣ ಹಣವನ್ನು ಅಲ್ಲಿ ಇಡಲು ಸಾಧ್ಯವಿಲ್ಲ.
Bank FD ಹೆಚ್ಚು ನಮ್ಯತೆ, ವಿವಿಧ ಅವಧಿಗಳು ಮತ್ತು ಬ್ಯಾಂಕ್ಗಳ ಆಯ್ಕೆಯನ್ನು ನೀಡುತ್ತದೆ. ಆದರೆ ಬಡ್ಡಿದರವನ್ನು ಬ್ಯಾಂಕ್ವಾರು ಪರಿಶೀಲಿಸಬೇಕು ಮತ್ತು ₹30 ಲಕ್ಷದಂತಹ ದೊಡ್ಡ ಠೇವಣಿಗೆ DICGC ವಿಮಾ ಮಿತಿಯನ್ನೂ ಗಮನದಲ್ಲಿಡಬೇಕು.
₹30 ಲಕ್ಷದ ಉಳಿತಾಯವಿದ್ದರೆ “ಯಾವ ಯೋಜನೆ ಹೆಚ್ಚು ಬಡ್ಡಿ ಕೊಡುತ್ತದೆ?” ಎಂಬ ಒಂದೇ ಪ್ರಶ್ನೆಗೆ ಉತ್ತರ ಹುಡುಕುವುದಕ್ಕಿಂತ, ನಿಮ್ಮ ವಯಸ್ಸು, ಮಾಸಿಕ ಖರ್ಚು, ಹಣ ಬೇಕಾಗುವ ಅವಧಿ, ತೆರಿಗೆ ಪರಿಸ್ಥಿತಿ ಮತ್ತು ಬಂಡವಾಳದ ಸುರಕ್ಷತೆ ಇವೆಲ್ಲವನ್ನೂ ಪರಿಗಣಿಸಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವುದು ಉತ್ತಮ.
ಪ್ರಸ್ತುತ ಜುಲೈ–ಸೆಪ್ಟೆಂಬರ್ 2026ರ ದರಗಳ ಆಧಾರದ ಮೇಲೆ SCSS 8.2% ಮತ್ತು POMIS 7.4% ನೀಡುತ್ತಿವೆ. ಆದರೆ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಡ್ಡಿದರಗಳನ್ನು ಸರ್ಕಾರ ತ್ರೈಮಾಸಿಕವಾಗಿ ಪರಿಶೀಲಿಸುವುದರಿಂದ ಮುಂದಿನ ಅವಧಿಯಲ್ಲಿ ಹೊಸ ಹೂಡಿಕೆಗಳಿಗೆ ಅನ್ವಯಿಸುವ ದರ ಬದಲಾಗಬಹುದು.
ಮುಖ್ಯವಾಗಿ, ₹30 ಲಕ್ಷ POMISನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿ ತಿಂಗಳಿಗೆ ₹18,500 ಪಡೆಯಬಹುದು ಎಂಬ ಲೆಕ್ಕ ಸರಿಯಲ್ಲ. POMIS ಹೂಡಿಕೆ ಮಿತಿಯನ್ನು ಗಮನಿಸಿದಾಗ, ₹30 ಲಕ್ಷದ ಸಂಪೂರ್ಣ ಮೊತ್ತಕ್ಕೆ SCSS ಅಥವಾ Bank FDಯಂತಹ ಆಯ್ಕೆಗಳನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಪರಿಶೀಲಿಸಬೇಕು.