

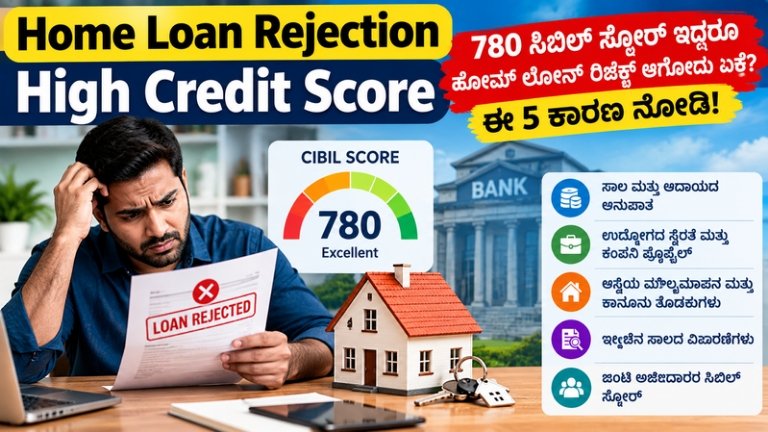
Home Loan Rejection High Credit Score: ಸಾಮಾನ್ಯವಾಗಿ ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಇದ್ದರೆ ಗೃಹ ಸಾಲ ಪಡೆಯುವುದು ಸುಲಭ ಎಂಬ ಅಭಿಪ್ರಾಯ ಹಲವರಲ್ಲಿದೆ. ವಿಶೇಷವಾಗಿ 750ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಇದ್ದರೆ ಬ್ಯಾಂಕ್ಗಳು ಸುಲಭವಾಗಿ ಹೋಮ್ ಲೋನ್ನ್ನು ಅನುಮೋದಿಸುತ್ತವೆ ಎಂದು ಗ್ರಾಹಕರು ಭಾವಿಸುತ್ತಾರೆ. ಆದರೆ ವಾಸ್ತವದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಒಂದೇ ಆಧಾರದ ಮೇಲೆ ಬ್ಯಾಂಕ್ಗಳು ಗೃಹ ಸಾಲದ ಅರ್ಜಿಯನ್ನು ಅನುಮೋದಿಸುವುದಿಲ್ಲ.
ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ 780ರಷ್ಟು ಉತ್ತಮವಾಗಿದ್ದರೂ ಹೋಮ್ ಲೋನ್ ಅರ್ಜಿ ತಿರಸ್ಕೃತವಾಗುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ. ಏಕೆಂದರೆ ಬ್ಯಾಂಕ್ಗಳು ಸಾಲ ನೀಡುವ ಮೊದಲು ನಿಮ್ಮ ಒಟ್ಟಾರೆ ಆರ್ಥಿಕ ಸ್ಥಿತಿ, ಈಗಾಗಲೇ ಇರುವ ಸಾಲಗಳು, ಮಾಸಿಕ ಆದಾಯ, ಉದ್ಯೋಗದ ಸ್ಥಿರತೆ, ಖರೀದಿಸಲು ಉದ್ದೇಶಿಸಿರುವ ಆಸ್ತಿಯ ದಾಖಲೆಗಳು ಸೇರಿದಂತೆ ಹಲವು ಪ್ರಮುಖ ಅಂಶಗಳನ್ನು ಪರಿಶೀಲಿಸುತ್ತವೆ.
ಹೀಗಾಗಿ, “ನನ್ನ ಸಿಬಿಲ್ ಸ್ಕೋರ್ 780 ಇದೆ, ಹಾಗಿದ್ದರೂ ನನ್ನ ಹೋಮ್ ಲೋನ್ ಏಕೆ ರಿಜೆಕ್ಟ್ ಆಯಿತು?” ಎಂಬ ಪ್ರಶ್ನೆ ನಿಮ್ಮಲ್ಲಿದ್ದರೆ, ಇದಕ್ಕೆ ಹಲವು ಕಾರಣಗಳಿರಬಹುದು.
750ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಇದ್ದರೆ ಸಾಕೇ?
ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಸಾಲ ಪಡೆಯುವ ಸಂದರ್ಭದಲ್ಲಿ ಪ್ರಮುಖ ಪಾತ್ರ ವಹಿಸುತ್ತದೆ. ಆದರೆ ಅದೊಂದೇ ಸಾಲ ಮಂಜೂರಾತಿಗೆ ಅಂತಿಮ ಮಾನದಂಡವಲ್ಲ.
ಬ್ಯಾಂಕ್ಗಳು ಸಾಲ ನೀಡುವ ಮುನ್ನ ಅರ್ಜಿದಾರರು ಪಡೆದಿರುವ ಸಾಲವನ್ನು ಸರಿಯಾಗಿ ಮರುಪಾವತಿ ಮಾಡುವ ಸಾಮರ್ಥ್ಯ ಹೊಂದಿದ್ದಾರೆಯೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸುತ್ತವೆ. ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಈಗಾಗಲೇ ಇರುವ ಸಾಲಗಳ ಹೊರೆ ಎಷ್ಟಿದೆ, ನಿಮ್ಮ ಉದ್ಯೋಗ ಎಷ್ಟು ಸ್ಥಿರವಾಗಿದೆ, ನೀವು ಖರೀದಿಸಲು ಬಯಸುತ್ತಿರುವ ಆಸ್ತಿಯ ದಾಖಲೆಗಳು ಸರಿಯಾಗಿವೆಯೇ ಮತ್ತು ಜಂಟಿ ಅರ್ಜಿದಾರರ ಕ್ರೆಡಿಟ್ ಪ್ರೊಫೈಲ್ ಹೇಗಿದೆ ಎಂಬುದನ್ನೂ ಗಮನಿಸಲಾಗುತ್ತದೆ.
ಅಂದರೆ, ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ 780 ಇದ್ದರೂ ಇತರ ಅಂಶಗಳಲ್ಲಿ ಸಮಸ್ಯೆ ಕಂಡುಬಂದರೆ ಹೋಮ್ ಲೋನ್ ಅರ್ಜಿ ತಿರಸ್ಕೃತವಾಗಬಹುದು.
Also read : Voter ID Download: ಮೊಬೈಲ್ನಲ್ಲೇ ವೋಟರ್ ಐಡಿ ಕಾರ್ಡ್ ಡೌನ್ಲೋಡ್ ಮಾಡಿ! ಈ ಸರಳ ವಿಧಾನ ತಿಳಿಯಿರಿ
780 ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಇದ್ದರೂ ಹೋಮ್ ಲೋನ್ ರಿಜೆಕ್ಟ್ ಆಗಲು 5 ಪ್ರಮುಖ ಕಾರಣಗಳು
ಬ್ಯಾಂಕ್ಗಳು ಗೃಹ ಸಾಲದ ಅರ್ಜಿಯನ್ನು ಪರಿಶೀಲಿಸುವಾಗ ಗಮನಿಸುವ ಪ್ರಮುಖ ಅಂಶಗಳನ್ನು ಈಗ ನೋಡೋಣ.
1. ಸಾಲ ಮತ್ತು ಆದಾಯದ ಅನುಪಾತ
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಎಷ್ಟೇ ಉತ್ತಮವಾಗಿದ್ದರೂ, ನಿಮ್ಮ ಮಾಸಿಕ ಆದಾಯದ ಹೆಚ್ಚಿನ ಭಾಗ ಈಗಾಗಲೇ ಇರುವ EMIಗಳನ್ನು ಪಾವತಿಸಲು ಹೋಗುತ್ತಿದ್ದರೆ ಬ್ಯಾಂಕ್ಗಳು ಹೊಸ ಗೃಹ ಸಾಲ ನೀಡಲು ಹಿಂಜರಿಯಬಹುದು.
ಇದು ಹೋಮ್ ಲೋನ್ ಅರ್ಜಿ ತಿರಸ್ಕೃತವಾಗಲು ಪ್ರಮುಖ ಕಾರಣಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ.
ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಈಗಾಗಲೇ ಹಲವು ಸಾಲಗಳಿದ್ದು, ಅವುಗಳ EMIಗಳಿಗೆ ನಿಮ್ಮ ಮಾಸಿಕ ಆದಾಯದ ದೊಡ್ಡ ಭಾಗವನ್ನು ಪಾವತಿಸುತ್ತಿದ್ದರೆ, ಹೊಸ ಹೋಮ್ ಲೋನ್ನ EMIಯನ್ನು ನಿಯಮಿತವಾಗಿ ಪಾವತಿಸಲು ನಿಮಗೆ ಸಾಕಷ್ಟು ಆದಾಯ ಉಳಿಯುವುದಿಲ್ಲ ಎಂದು ಬ್ಯಾಂಕ್ ಪರಿಗಣಿಸಬಹುದು.
ನೀವು ಹೊಂದಿರುವ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ 780 ಆಗಿದ್ದರೂ, ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಸಾಲದ ಹೊರೆ ಹೆಚ್ಚಿದ್ದರೆ ಬ್ಯಾಂಕ್ ಹೊಸ ಸಾಲ ನೀಡಲು ನಿರಾಕರಿಸಬಹುದು.
ನಿಯಮದ ಪ್ರಕಾರ, ಒಟ್ಟು ಮಾಸಿಕ EMIಗಳು ನಿಮ್ಮ ನಿವ್ವಳ ಆದಾಯದ ಶೇ. 40ರಿಂದ 50ಕ್ಕಿಂತ ಹೆಚ್ಚಿರಬಾರದು ಎಂಬುದನ್ನು ಗಮನಿಸಲಾಗುತ್ತದೆ.
ಹೀಗಾಗಿ, ಹೋಮ್ ಲೋನ್ ಪಡೆಯುವಾಗ ಕೇವಲ ಸಿಬಿಲ್ ಸ್ಕೋರ್ನ್ನು ನೋಡುವ ಬದಲು, ನಿಮ್ಮ ಪ್ರಸ್ತುತ EMIಗಳ ಪ್ರಮಾಣ ಮತ್ತು ಮಾಸಿಕ ಆದಾಯದ ನಡುವಿನ ಸಂಬಂಧವೂ ಬಹಳ ಮುಖ್ಯವಾಗುತ್ತದೆ.
2. ಉದ್ಯೋಗದ ಸ್ಥಿರತೆ ಮತ್ತು ಕಂಪನಿಯ ಪ್ರೊಫೈಲ್
ಹೋಮ್ ಲೋನ್ ಸಾಮಾನ್ಯವಾಗಿ ದೀರ್ಘಾವಧಿಯ ಸಾಲವಾಗಿರುವುದರಿಂದ, ಸಾಲ ಪಡೆಯುವ ವ್ಯಕ್ತಿಯ ಆದಾಯದ ಸ್ಥಿರತೆಯನ್ನೂ ಬ್ಯಾಂಕ್ಗಳು ಗಮನಿಸುತ್ತವೆ.
ನೀವು ಪದೇಪದೇ ಉದ್ಯೋಗ ಬದಲಾಯಿಸುತ್ತಿದ್ದರೆ ಅಥವಾ ಹೊಸದಾಗಿ ಕೆಲಸಕ್ಕೆ ಸೇರಿ ಕೇವಲ 3ರಿಂದ 6 ತಿಂಗಳಾಗಿದ್ದರೆ, ಸಾಲದ ಅರ್ಜಿ ಪರಿಶೀಲಿಸುವಾಗ ಇದು ಪ್ರಮುಖ ಅಂಶವಾಗಬಹುದು.
ಅರ್ಜಿದಾರರ ಉದ್ಯೋಗ ಎಷ್ಟು ಸ್ಥಿರವಾಗಿದೆ ಎಂಬುದನ್ನು ಬ್ಯಾಂಕ್ಗಳು ಪರಿಗಣಿಸುತ್ತವೆ. ಏಕೆಂದರೆ ಸಾಲದ EMIಯನ್ನು ದೀರ್ಘಕಾಲದವರೆಗೆ ಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಸ್ಥಿರ ಆದಾಯ ಮುಖ್ಯವಾಗುತ್ತದೆ.
ಇದರ ಜೊತೆಗೆ ನೀವು ಕೆಲಸ ಮಾಡುತ್ತಿರುವ ಕಂಪನಿಯ ಪ್ರೊಫೈಲ್ ಕೂಡ ಸಾಲದ ಅನುಮೋದನೆಯ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರಬಹುದು. ಅಂದರೆ, ಅರ್ಜಿದಾರರ ವೈಯಕ್ತಿಕ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮಾತ್ರವಲ್ಲದೆ ಉದ್ಯೋಗ ಮತ್ತು ಆದಾಯಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಅಂಶಗಳನ್ನೂ ಬ್ಯಾಂಕ್ಗಳು ಪರಿಶೀಲಿಸುತ್ತವೆ.
ಸ್ವಯಂ ಉದ್ಯೋಗಿಗಳು ಅಥವಾ ಫ್ರೀಲಾನ್ಸರ್ಗಳ ವಿಷಯದಲ್ಲಿಯೂ ಆದಾಯದ ಸ್ವರೂಪ ಮತ್ತು ಉದ್ಯೋಗದ ಸ್ಥಿರತೆ ಪ್ರಮುಖವಾಗುತ್ತದೆ.
ಹೀಗಾಗಿ, ಸಿಬಿಲ್ ಸ್ಕೋರ್ 780 ಇದ್ದರೂ ಉದ್ಯೋಗದ ಸ್ಥಿರತೆ ಅಥವಾ ಆದಾಯದ ಬಗ್ಗೆ ಬ್ಯಾಂಕ್ಗೆ ಅನುಮಾನ ಮೂಡಿದರೆ ಹೋಮ್ ಲೋನ್ ರಿಜೆಕ್ಟ್ ಆಗಬಹುದು.
3. ಆಸ್ತಿಯ ಮೌಲ್ಯಮಾಪನ ಮತ್ತು ಕಾನೂನು ತೊಡಕುಗಳು
ಹೋಮ್ ಲೋನ್ ವಿಷಯದಲ್ಲಿ ಅರ್ಜಿದಾರರ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮಾತ್ರವಲ್ಲ, ನೀವು ಖರೀದಿಸಲು ಉದ್ದೇಶಿಸಿರುವ ಆಸ್ತಿಯ ಸ್ಥಿತಿಯೂ ಅತ್ಯಂತ ಮುಖ್ಯ.
ಗೃಹ ಸಾಲವು ಆಸ್ತಿಯನ್ನು ಖಾತರಿಯಾಗಿ ಹೊಂದಿರುವ ಸಾಲವಾಗಿರುವುದರಿಂದ, ಬ್ಯಾಂಕ್ಗಳು ಆಸ್ತಿಯ ತಾಂತ್ರಿಕ ಮತ್ತು ಕಾನೂನು ಸ್ಥಿತಿಯನ್ನು ಪರಿಶೀಲಿಸುತ್ತವೆ.
ಆಸ್ತಿಗೆ ಸಂಬಂಧಿಸಿದ ಖಾತಾ ಅಥವಾ ಬಿಲ್ಡಿಂಗ್ ಪ್ಲಾನ್ ಮಂಜೂರಾತಿಯಲ್ಲಿ ದೋಷಗಳಿದ್ದರೆ, ಸಾಲದ ಅರ್ಜಿಗೆ ಸಮಸ್ಯೆಯಾಗಬಹುದು.
ಅದೇ ರೀತಿ, ನೀವು ಖರೀದಿಸಲು ಉದ್ದೇಶಿಸಿರುವ ಆಸ್ತಿಯ ನೈಜ ಮಾರುಕಟ್ಟೆ ಮೌಲ್ಯವು ನೀವು ಕೋರುತ್ತಿರುವ ಸಾಲದ ಮೊತ್ತಕ್ಕಿಂತ ಕಡಿಮೆಯಿದ್ದರೂ ಬ್ಯಾಂಕ್ ಸಾಲ ನೀಡಲು ನಿರಾಕರಿಸಬಹುದು.
ಇಲ್ಲಿ ಒಂದು ಪ್ರಮುಖ ವಿಷಯವೆಂದರೆ, ನಿಮ್ಮ ವೈಯಕ್ತಿಕ ಕ್ರೆಡಿಟ್ ಪ್ರೊಫೈಲ್ ಉತ್ತಮವಾಗಿದ್ದರೂ ಆಸ್ತಿಯ ದಾಖಲೆಗಳು ಅಥವಾ ಮೌಲ್ಯಮಾಪನದಲ್ಲಿ ಸಮಸ್ಯೆ ಇದ್ದರೆ ಸಾಲದ ಅರ್ಜಿ ತಿರಸ್ಕೃತವಾಗಬಹುದು.
ಅಂದರೆ, “ನನ್ನ CIBIL score ಚೆನ್ನಾಗಿದೆ, ಹಾಗಾಗಿ ಮನೆ ಸಾಲ ಖಂಡಿತ ಸಿಗುತ್ತದೆ” ಎನ್ನುವುದು ಸರಿಯಾದ ನಿರೀಕ್ಷೆಯಾಗುವುದಿಲ್ಲ. ಖರೀದಿಸುವ ಆಸ್ತಿಯ ದಾಖಲೆಗಳು ಮತ್ತು ಮೌಲ್ಯಮಾಪನವೂ ಸಾಲ ಮಂಜೂರಾತಿಯಲ್ಲಿ ಪ್ರಮುಖ ಪಾತ್ರ ವಹಿಸುತ್ತವೆ.
4. ಇತ್ತೀಚಿನ ಸಾಲದ ವಿಚಾರಣೆಗಳು
ನೀವು ಕಡಿಮೆ ಅವಧಿಯಲ್ಲಿ ಹಲವು ಬ್ಯಾಂಕ್ಗಳು ಅಥವಾ ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳಲ್ಲಿ ಸಾಲಕ್ಕಾಗಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದ್ದರೆ, ಇದು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ವರದಿಯಲ್ಲಿ ಹಲವು Multiple Hard Credit Inquiries ಕಾಣಿಸಿಕೊಳ್ಳಲು ಕಾರಣವಾಗಬಹುದು.
ಅರ್ಜಿದಾರರು ಒಂದೇ ಸಮಯದಲ್ಲಿ ಹಲವೆಡೆ ಸಾಲಕ್ಕಾಗಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದಾಗ, ಇದನ್ನು ಸಾಲ ಪಡೆಯುವ ಹೆಚ್ಚಿನ ಆಸಕ್ತಿ ಅಥವಾ “ಸಾಲದ ಹಸಿವು” ಎಂದು ಪರಿಗಣಿಸುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ.
ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ 780 ಇದ್ದರೂ, ಕಡಿಮೆ ಅವಧಿಯಲ್ಲಿ ಅನೇಕ ಸಾಲ ವಿಚಾರಣೆಗಳು ನಡೆದಿರುವುದು ನಿಮ್ಮ ಒಟ್ಟಾರೆ ಕ್ರೆಡಿಟ್ ಪ್ರೊಫೈಲ್ ಮೇಲೆ ಧನಾತ್ಮಕ ಪರಿಣಾಮ ಬೀರುವುದಿಲ್ಲ.
ಹೀಗಾಗಿ, ಉತ್ತಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಹೊಂದಿರುವವರು ಕೂಡ ಒಂದೇ ಸಮಯದಲ್ಲಿ ಹಲವು ಕಡೆ ಹೋಮ್ ಲೋನ್ಗಾಗಿ ಅರ್ಜಿ ಸಲ್ಲಿಸುವಾಗ ಎಚ್ಚರಿಕೆ ವಹಿಸಬೇಕು.
ಬ್ಯಾಂಕ್ಗಳು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ವರದಿಯನ್ನು ಪರಿಶೀಲಿಸುವಾಗ ಕೇವಲ ಸ್ಕೋರ್ ಎಷ್ಟಿದೆ ಎಂಬುದನ್ನು ಮಾತ್ರ ನೋಡದೇ, ಇತ್ತೀಚಿನ ಸಾಲ ವಿಚಾರಣೆಗಳನ್ನೂ ಪರಿಗಣಿಸಬಹುದು.
5. ಜಂಟಿ ಅರ್ಜಿದಾರರ ಸಿಬಿಲ್ ಸ್ಕೋರ್
ಹೋಮ್ ಲೋನ್ಗಾಗಿ ನೀವು ನಿಮ್ಮ ಪತ್ನಿ ಅಥವಾ ಕುಟುಂಬದ ಸದಸ್ಯರೊಂದಿಗೆ ಜಂಟಿಯಾಗಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದರೆ, ಅರ್ಜಿಯಲ್ಲಿ ಇರುವ ಸಹ-ಅರ್ಜಿದಾರರ ಕ್ರೆಡಿಟ್ ಪ್ರೊಫೈಲ್ ಕೂಡ ಮುಖ್ಯವಾಗುತ್ತದೆ.
ಉದಾಹರಣೆಗೆ, ಪ್ರಮುಖ ಅರ್ಜಿದಾರರ ಸಿಬಿಲ್ ಸ್ಕೋರ್ 780 ಇದ್ದರೂ, ಸಹ-ಅರ್ಜಿದಾರರ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಕಡಿಮೆಯಿದ್ದರೆ ಬ್ಯಾಂಕ್ ಸಂಪೂರ್ಣ ಸಾಲದ ಅರ್ಜಿಯನ್ನು ಪರಿಶೀಲಿಸುವಾಗ ಇದನ್ನು ಪರಿಗಣಿಸಬಹುದು.
ಅಂದರೆ, ಒಬ್ಬ ಅರ್ಜಿದಾರರ ಸ್ಕೋರ್ ಉತ್ತಮವಾಗಿದೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಜಂಟಿ ಹೋಮ್ ಲೋನ್ ಅರ್ಜಿ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಅನುಮೋದನೆಯಾಗುವುದಿಲ್ಲ.
ಜಂಟಿ ಅರ್ಜಿದಾರರ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಕೂಡ ಬ್ಯಾಂಕ್ನ ಸಾಲ ನಿರ್ಧಾರದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವ ಪ್ರಮುಖ ಅಂಶವಾಗಬಹುದು.
ಹೋಮ್ ಲೋನ್ಗೆ ಕೇವಲ CIBIL Score ನೋಡಲಾಗುವುದಿಲ್ಲ
ಇಲ್ಲಿಯವರೆಗೆ ನೋಡಿದ ಐದು ಅಂಶಗಳಿಂದ ಒಂದು ವಿಷಯ ಸ್ಪಷ್ಟವಾಗುತ್ತದೆ. ಹೋಮ್ ಲೋನ್ ಪಡೆಯಲು ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅಗತ್ಯವಾದರೂ, ಅದೊಂದೇ ಸಾಕಾಗುವುದಿಲ್ಲ.
ಬ್ಯಾಂಕ್ಗಳು ನಿಮ್ಮ ಸಾಲದ ಹೊರೆ ಮತ್ತು ಆದಾಯದ ಅನುಪಾತವನ್ನು ನೋಡುತ್ತವೆ. ಉದ್ಯೋಗದ ಸ್ಥಿರತೆ ಮತ್ತು ಕಂಪನಿಯ ಪ್ರೊಫೈಲ್ನ್ನು ಪರಿಶೀಲಿಸುತ್ತವೆ. ನೀವು ಖರೀದಿಸಲು ಉದ್ದೇಶಿಸಿರುವ ಆಸ್ತಿಯ ಕಾನೂನು ಹಾಗೂ ತಾಂತ್ರಿಕ ದಾಖಲೆಗಳನ್ನು ಗಮನಿಸುತ್ತವೆ.
ಇದರ ಜೊತೆಗೆ ಇತ್ತೀಚಿನ ಕ್ರೆಡಿಟ್ ವಿಚಾರಣೆಗಳನ್ನೂ ಪರಿಗಣಿಸಬಹುದು. ನೀವು ಜಂಟಿಯಾಗಿ ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದರೆ ಸಹ-ಅರ್ಜಿದಾರರ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಕೂಡ ಮುಖ್ಯವಾಗುತ್ತದೆ.
ಆದ್ದರಿಂದ, 780 ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಇದ್ದರೂ ಹೋಮ್ ಲೋನ್ ರಿಜೆಕ್ಟ್ ಆಗಿರುವುದಕ್ಕೆ ಕೇವಲ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಕಾರಣ ಎಂದು ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ.
Also read : EPF Advance Withdrawal Rules: PF ಹಣ ಎಷ್ಟು ಬಾರಿ ತೆಗೆಯಬಹುದು? EPFO ಹೊಸ ನಿಯಮಗಳು ಇಲ್ಲಿವೆ
ಸಾಲ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ಏನು ಗಮನಿಸಬೇಕು?
ಹೋಮ್ ಲೋನ್ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ನಿಮ್ಮ ಪ್ರಸ್ತುತ ಸಾಲಗಳು ಮತ್ತು EMIಗಳ ಪ್ರಮಾಣವನ್ನು ಗಮನಿಸುವುದು ಮುಖ್ಯ. ನಿಮ್ಮ ಮಾಸಿಕ ಆದಾಯದಲ್ಲಿ ಈಗಾಗಲೇ ಎಷ್ಟು ಭಾಗ EMIಗೆ ಹೋಗುತ್ತಿದೆ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
ಅದೇ ರೀತಿ, ಉದ್ಯೋಗದ ಸ್ಥಿರತೆ ಮತ್ತು ಆದಾಯದ ಸ್ಥಿತಿಯನ್ನೂ ಗಮನಿಸಬೇಕು. ನೀವು ಖರೀದಿಸಲು ಉದ್ದೇಶಿಸಿರುವ ಆಸ್ತಿಗೆ ಸಂಬಂಧಿಸಿದ ಖಾತಾ ಮತ್ತು ಬಿಲ್ಡಿಂಗ್ ಪ್ಲಾನ್ ಮಂಜೂರಾತಿಯಂತಹ ದಾಖಲೆಗಳಲ್ಲಿ ಯಾವುದೇ ದೋಷಗಳಿವೆಯೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸುವುದು ಮುಖ್ಯ.
ಕಡಿಮೆ ಅವಧಿಯಲ್ಲಿ ಅನೇಕ ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಸಾಲಕ್ಕಾಗಿ ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದರಿಂದ ಉಂಟಾಗುವ Multiple Hard Credit Inquiries ಕೂಡ ಗಮನದಲ್ಲಿರಬೇಕು.
ಜಂಟಿ ಅರ್ಜಿದಾರರೊಂದಿಗೆ ಹೋಮ್ ಲೋನ್ ಪಡೆಯುತ್ತಿದ್ದರೆ, ಅವರ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಕೂಡ ಸಾಲದ ಅರ್ಜಿಯ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವ ಸಾಧ್ಯತೆಯನ್ನು ಪರಿಗಣಿಸಬೇಕು.
Home Loan Rejection High Credit Score ಎನ್ನುವುದು ಅಚ್ಚರಿಯ ವಿಷಯದಂತೆ ಕಾಣಬಹುದು. ಆದರೆ 780ರಷ್ಟು ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಇದ್ದರೂ ಗೃಹ ಸಾಲದ ಅರ್ಜಿ ತಿರಸ್ಕೃತವಾಗಬಹುದು. ಕಾರಣ, ಬ್ಯಾಂಕ್ಗಳು ಸಾಲ ಮಂಜೂರು ಮಾಡುವಾಗ ಕೇವಲ CIBIL Score ಆಧರಿಸಿ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವುದಿಲ್ಲ.
ಸಾಲ ಮತ್ತು ಆದಾಯದ ಅನುಪಾತ, ಉದ್ಯೋಗದ ಸ್ಥಿರತೆ, ಕಂಪನಿಯ ಪ್ರೊಫೈಲ್, ಆಸ್ತಿಯ ಮೌಲ್ಯಮಾಪನ ಮತ್ತು ಕಾನೂನು ದಾಖಲೆಗಳು, ಇತ್ತೀಚಿನ ಸಾಲ ವಿಚಾರಣೆಗಳು ಹಾಗೂ ಜಂಟಿ ಅರ್ಜಿದಾರರ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಸೇರಿದಂತೆ ಹಲವು ಅಂಶಗಳನ್ನು ಪರಿಶೀಲಿಸಲಾಗುತ್ತದೆ.
ಹೀಗಾಗಿ, ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ 780 ಇದ್ದರೂ ಹೋಮ್ ಲೋನ್ ರಿಜೆಕ್ಟ್ ಆಗಿದ್ದರೆ, “ಸ್ಕೋರ್ ಚೆನ್ನಾಗಿದ್ದರೂ ಸಾಲ ಏಕೆ ಸಿಗಲಿಲ್ಲ?” ಎಂಬುದಕ್ಕೆ ಉತ್ತರ ಹುಡುಕುವಾಗ ಈ ಐದು ಪ್ರಮುಖ ಅಂಶಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಅಗತ್ಯ.