

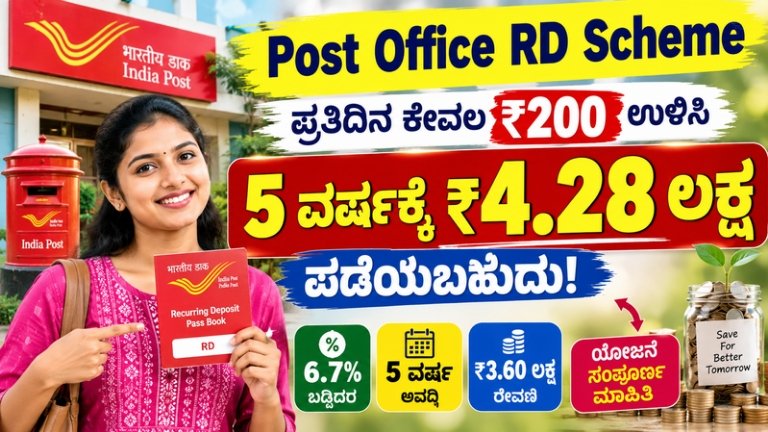
Post Office RD Scheme : ಪ್ರತಿದಿನ ಕೈಯಲ್ಲಿ ಉಳಿಯುವ ಸಣ್ಣ ಮೊತ್ತವನ್ನು ಸರಿಯಾಗಿ ಉಳಿತಾಯ ಮಾಡಿದರೆ, ಕೆಲವು ವರ್ಷಗಳ ನಂತರ ಅದೇ ಹಣ ದೊಡ್ಡ ಮೊತ್ತವಾಗಿ ಬದಲಾಗಬಹುದು. ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಒಂದೇ ಬಾರಿ ಹೂಡಿಕೆ ಮಾಡಲು ಸಾಧ್ಯವಾಗದವರಿಗೆ ನಿಯಮಿತವಾಗಿ ಸಣ್ಣ ಮೊತ್ತವನ್ನು ಉಳಿಸುವ ಯೋಜನೆಗಳು ಹೆಚ್ಚು ಅನುಕೂಲಕರವಾಗಬಹುದು.
ಇಂತಹ ಉಳಿತಾಯದ ಆಯ್ಕೆಯಾಗಿ ಅಂಚೆ ಕಚೇರಿಯ Recurring Deposit (RD) ಯೋಜನೆ ಗಮನ ಸೆಳೆಯುತ್ತದೆ. ಪ್ರತಿದಿನ ಕೇವಲ ₹200 ಉಳಿಸಿ, ಅದನ್ನು ಪ್ರತಿ ತಿಂಗಳು RD ಖಾತೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ, 5 ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಸಂಗ್ರಹಿಸಬಹುದು.
ನೀವು ನೀಡಿರುವ ಲೆಕ್ಕಾಚಾರದ ಪ್ರಕಾರ, ಪ್ರತಿದಿನ ₹200 ಉಳಿಸಿದರೆ ತಿಂಗಳಿಗೆ ₹6,000 ಉಳಿತಾಯವಾಗುತ್ತದೆ. ಈ ₹6,000 ಅನ್ನು ಪ್ರತಿ ತಿಂಗಳು ಅಂಚೆ ಕಚೇರಿ RDಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ, 5 ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ಒಟ್ಟು ₹3.60 ಲಕ್ಷ ಠೇವಣಿ ಮಾಡಲಾಗುತ್ತದೆ. ಶೇಕಡಾ 6.7% ಬಡ್ಡಿದರವನ್ನು ಆಧಾರವಾಗಿ ತೆಗೆದುಕೊಂಡರೆ, ಮುಕ್ತಾಯದ ಸಮಯದಲ್ಲಿ ಸುಮಾರು ₹4.28 ಲಕ್ಷ ಮೊತ್ತ ದೊರೆಯಬಹುದು.
ಹಾಗಾದರೆ ಈ ಲೆಕ್ಕಾಚಾರ ಹೇಗೆ ಬರುತ್ತದೆ? ಅಂಚೆ ಕಚೇರಿ RD ಯೋಜನೆಯಲ್ಲಿ ಎಷ್ಟು ಹಣ ಹೂಡಿಕೆ ಮಾಡಬಹುದು? ಇದರ ಪ್ರಮುಖ ವೈಶಿಷ್ಟ್ಯಗಳೇನು? ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ ಮುನ್ನ ಯಾವ ವಿಷಯಗಳನ್ನು ಗಮನಿಸಬೇಕು? ಎಲ್ಲವನ್ನೂ ಸರಳವಾಗಿ ನೋಡೋಣ.
ಅಂಚೆ ಕಚೇರಿ RD ಯೋಜನೆ ಎಂದರೇನು?
ಅಂಚೆ ಕಚೇರಿಯ Recurring Deposit ಅಥವಾ RD ಎನ್ನುವುದು ನಿಯಮಿತವಾಗಿ ಹಣವನ್ನು ಠೇವಣಿ ಮಾಡುವ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದೆ.
ಒಂದೇ ಬಾರಿ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಹೂಡಿಕೆ ಮಾಡುವ ಬದಲು, ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಖಾತೆಗೆ ಜಮೆ ಮಾಡುತ್ತಾ ಹೋಗಬಹುದು. ಹೀಗೆ ತಿಂಗಳಿಗೊಮ್ಮೆ ಹಣ ಉಳಿಸುವ ಅಭ್ಯಾಸವನ್ನು ಬೆಳೆಸಿಕೊಂಡು, ಯೋಜನೆಯ ಅವಧಿ ಮುಗಿದ ನಂತರ ಮೂಲಧನದ ಜೊತೆಗೆ ಬಡ್ಡಿಯ ಮೊತ್ತವನ್ನು ಪಡೆಯುವ ಅವಕಾಶ ಇರುತ್ತದೆ.
ಅನೇಕರಿಗೆ ಪ್ರತಿದಿನ ಅಥವಾ ಪ್ರತಿತಿಂಗಳು ಸಣ್ಣ ಮೊತ್ತವನ್ನು ಉಳಿಸುವುದು ಸುಲಭವಾಗಿರುತ್ತದೆ. ಆದರೆ ಆ ಹಣವನ್ನು ನಿಯಮಿತವಾಗಿ ಉಳಿಸುವ ಅಭ್ಯಾಸ ಇಲ್ಲದಿದ್ದರೆ, ಅದು ಬೇರೆ ಖರ್ಚುಗಳಿಗೆ ಹೋಗುವ ಸಾಧ್ಯತೆಯೂ ಇರುತ್ತದೆ.
ಇಂತಹ ಸಂದರ್ಭದಲ್ಲಿ RD ರೀತಿಯ ನಿಯಮಿತ ಠೇವಣಿ ಯೋಜನೆ ಒಂದು ಶಿಸ್ತುಬದ್ಧ ಉಳಿತಾಯದ ಮಾರ್ಗವಾಗಬಹುದು.
ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ ಎಷ್ಟು?
ನೀವು ನೀಡಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಅಂಚೆ ಕಚೇರಿ RD ಮೇಲಿನ ಬಡ್ಡಿದರ 6.7% ಆಗಿದೆ.
ಈ ಯೋಜನೆಯ ಅವಧಿಯನ್ನು 5 ವರ್ಷಗಳು ಎಂದು ಪರಿಗಣಿಸಲಾಗಿದೆ. ಹೀಗಾಗಿ ತಿಂಗಳಿಗೆ ಒಂದು ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಠೇವಣಿ ಮಾಡುತ್ತಾ, ಐದು ವರ್ಷಗಳ ನಂತರ ಮುಕ್ತಾಯದ ಮೊತ್ತವನ್ನು ಪಡೆಯುವ ರೀತಿಯಲ್ಲಿ ಉಳಿತಾಯ ಮಾಡಬಹುದು.
ಆದರೆ ಬಡ್ಡಿದರಗಳು ಸರ್ಕಾರದಿಂದ ಕಾಲಕಾಲಕ್ಕೆ ಪರಿಷ್ಕರಿಸಲ್ಪಡಬಹುದಾದ ಕಾರಣ, ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರವನ್ನು ಅಂಚೆ ಕಚೇರಿ ಅಥವಾ ಅಧಿಕೃತ ಮೂಲದಿಂದ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಇದನ್ನೂ ಓದಿ : Crop Survey: ಮೊಬೈಲ್ನಲ್ಲೇ ಬೆಳೆ ಸಮೀಕ್ಷೆ ಮಾಡುವುದು ಹೇಗೆ? 2026-27 ಸಂಪೂರ್ಣ ಮಾಹಿತಿ.
ಪ್ರತಿದಿನ ₹200 ಉಳಿಸಿದರೆ ತಿಂಗಳಿಗೆ ಎಷ್ಟು?
ಈ ಯೋಜನೆಯ ಲೆಕ್ಕಾಚಾರವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಮೊದಲು ಪ್ರತಿದಿನದ ಉಳಿತಾಯವನ್ನು ತಿಂಗಳ ಉಳಿತಾಯವಾಗಿ ಪರಿವರ್ತಿಸಬೇಕು.
ನೀವು ಪ್ರತಿದಿನ ₹200 ಉಳಿಸುತ್ತೀರಿ ಎಂದುಕೊಳ್ಳಿ.
30 ದಿನಗಳಿಗೆ:
₹200 × 30 = ₹6,000
ಅಂದರೆ, ಪ್ರತಿದಿನ ಕೇವಲ ₹200 ಉಳಿಸುವ ಮೂಲಕ ಒಂದು ತಿಂಗಳಲ್ಲಿ ₹6,000 ಸಂಗ್ರಹಿಸಬಹುದು.
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ಅಂಶವೆಂದರೆ, ₹200 ಎಂಬ ಮೊತ್ತವನ್ನು ಒಂದೇ ಬಾರಿ ಹೂಡಿಕೆ ಮಾಡುವ ಅಗತ್ಯವಿಲ್ಲ. ಪ್ರತಿದಿನ ₹200 ಅನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಉಳಿಸಿಕೊಂಡು, ತಿಂಗಳ ಕೊನೆಯಲ್ಲಿ ಅಥವಾ ನಿಮ್ಮ ಉಳಿತಾಯದ ವ್ಯವಸ್ಥೆಗೆ ಅನುಗುಣವಾಗಿ ₹6,000 ಮೊತ್ತವನ್ನು RDಗೆ ಠೇವಣಿ ಮಾಡುವ ರೀತಿಯಲ್ಲಿ ಲೆಕ್ಕಾಚಾರವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬಹುದು.
ಸಣ್ಣ ಮೊತ್ತದಂತೆ ಕಾಣುವ ₹200, ನಿಯಮಿತವಾಗಿ ಉಳಿಸಿದಾಗ ತಿಂಗಳಿಗೆ ₹6,000 ಆಗುತ್ತದೆ. ಇದೇ ಮೊತ್ತ ಐದು ವರ್ಷಗಳ ಕಾಲ ಮುಂದುವರಿದಾಗ ದೊಡ್ಡ ಮೊತ್ತವಾಗಿ ರೂಪುಗೊಳ್ಳುತ್ತದೆ.
5 ವರ್ಷಗಳಲ್ಲಿ ಒಟ್ಟು ಎಷ್ಟು ಹಣ ಠೇವಣಿ ಮಾಡುತ್ತೀರಿ?
ತಿಂಗಳಿಗೆ ₹6,000 ಅನ್ನು RD ಖಾತೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ, ಒಂದು ವರ್ಷದಲ್ಲಿ:
₹6,000 × 12 = ₹72,000
ಐದು ವರ್ಷಗಳಿಗೆ:
₹72,000 × 5 = ₹3,60,000
ಅಂದರೆ, ಐದು ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ನಿಮ್ಮ ಒಟ್ಟು ಠೇವಣಿ ಮೊತ್ತ ₹3.60 ಲಕ್ಷ ಆಗುತ್ತದೆ.
ಇಲ್ಲಿ ವಿಶೇಷವಾಗಿ ಗಮನಿಸಬೇಕಾದ ವಿಷಯವೆಂದರೆ, ನೀವು ಒಂದೇ ಬಾರಿ ₹3.60 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿಲ್ಲ. ಬದಲಾಗಿ, ಸಣ್ಣ ಮೊತ್ತವನ್ನು ನಿಯಮಿತವಾಗಿ ಉಳಿಸುತ್ತಾ ಹೋಗಿ ಐದು ವರ್ಷಗಳಲ್ಲಿ ₹3.60 ಲಕ್ಷದ ಮೂಲಧನವನ್ನು ನಿರ್ಮಿಸುತ್ತೀರಿ.
ಇದೇ ನಿಯಮಿತ ಉಳಿತಾಯದ ಪ್ರಮುಖ ಪ್ರಯೋಜನ.
₹3.60 ಲಕ್ಷದಿಂದ ₹4.28 ಲಕ್ಷ ಹೇಗೆ?
ನೀವು ಐದು ವರ್ಷಗಳಲ್ಲಿ ಒಟ್ಟು ₹3,60,000 ಠೇವಣಿ ಮಾಡುತ್ತೀರಿ.
ನೀವು ನೀಡಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, RDಗೆ 6.7% ಬಡ್ಡಿದರವನ್ನು ಪರಿಗಣಿಸಿದರೆ, ಐದು ವರ್ಷಗಳ ನಂತರ ಮುಕ್ತಾಯದ ಸಮಯದಲ್ಲಿ ಸುಮಾರು ₹4.28 ಲಕ್ಷ ಪಡೆಯಬಹುದು.
ಅಂದರೆ ಸರಳವಾಗಿ ನೋಡಿದರೆ:
ಒಟ್ಟು ಠೇವಣಿ – ₹3,60,000
ಅಂದಾಜು ಬಡ್ಡಿ – ಸುಮಾರು ₹68,000
ಮುಕ್ತಾಯದ ಮೊತ್ತ – ಸುಮಾರು ₹4,28,000
ಹೀಗಾಗಿ ಪ್ರತಿದಿನ ₹200 ಉಳಿಸುವ ಅಭ್ಯಾಸವನ್ನು ಐದು ವರ್ಷಗಳವರೆಗೆ ಮುಂದುವರಿಸಿದರೆ, ನೀಡಿರುವ ಲೆಕ್ಕಾಚಾರದ ಪ್ರಕಾರ ಸುಮಾರು ₹4.28 ಲಕ್ಷದ ಮೊತ್ತವನ್ನು ನಿರ್ಮಿಸಬಹುದು.
ಇದು ಸಣ್ಣ ಮೊತ್ತವನ್ನು ನಿರಂತರವಾಗಿ ಉಳಿಸುವುದರಿಂದ ದೊಡ್ಡ ಉಳಿತಾಯ ಗುರಿಯನ್ನು ತಲುಪುವ ಒಂದು ಉದಾಹರಣೆಯಾಗಿದೆ.
ತಿಂಗಳಿಗೆ ಕನಿಷ್ಠ ಎಷ್ಟು ಹಣ ಠೇವಣಿ ಮಾಡಬಹುದು?
ನೀವು ನೀಡಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಅಂಚೆ ಕಚೇರಿ RDಯಲ್ಲಿ ತಿಂಗಳಿಗೆ ಕನಿಷ್ಠ ₹100 ಠೇವಣಿ ಮಾಡಬಹುದು.
ಅಂದರೆ, ದೊಡ್ಡ ಮೊತ್ತದಿಂದಲೇ ಉಳಿತಾಯ ಆರಂಭಿಸಬೇಕು ಎಂಬ ನಿಯಮವಿಲ್ಲ. ನಿಮ್ಮ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಸಣ್ಣ ಮೊತ್ತದಿಂದಲೂ ಆರಂಭಿಸುವ ಅವಕಾಶವಿದೆ.
ಇಲ್ಲಿ ನೀಡಿರುವ ₹200 ಪ್ರತಿದಿನದ ಉಳಿತಾಯದ ಲೆಕ್ಕಾಚಾರ ಒಂದು ಉದಾಹರಣೆ. ಯಾರಿಗೆ ಎಷ್ಟು ಸಾಧ್ಯವೋ, ಅವರು ತಮ್ಮ ಹಣಕಾಸಿನ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಉಳಿತಾಯದ ಮೊತ್ತವನ್ನು ನಿರ್ಧರಿಸಬಹುದು.
ಇದನ್ನೂ ಓದಿ : Post Office Term & Life Insurance: ಪೋಸ್ಟ್ ಆಫೀಸ್ ವಿಮಾ ಯೋಜನೆಗಳ ಸಂಪೂರ್ಣ ಮಾಹಿತಿ
ಗರಿಷ್ಠ ಠೇವಣಿ ಮಿತಿ ಇದೆಯೇ?
ನೀವು ನೀಡಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಈ ಯೋಜನೆಯಲ್ಲಿ ಗರಿಷ್ಠ ಠೇವಣಿ ಮಿತಿ ಇಲ್ಲ.
ಹೀಗಾಗಿ ತಿಂಗಳಿಗೆ ₹100ರಿಂದ ಆರಂಭಿಸಿ, ನಿಮ್ಮ ಹಣಕಾಸಿನ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ಹೆಚ್ಚಿನ ಮೊತ್ತವನ್ನು ನಿಯಮಿತವಾಗಿ ಠೇವಣಿ ಮಾಡಬಹುದು.
ಆದರೆ ಯಾವುದೇ ಉಳಿತಾಯ ಯೋಜನೆಯಲ್ಲಿ ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ ಮುನ್ನ ನಿಮ್ಮ ಆದಾಯ, ಮಾಸಿಕ ಖರ್ಚು, ಇತರ ಹಣಕಾಸಿನ ಜವಾಬ್ದಾರಿಗಳು ಮತ್ತು ಭವಿಷ್ಯದ ಗುರಿಗಳನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಉಳಿತಾಯ ಮಾಡಬೇಕು ಎಂಬ ಕಾರಣಕ್ಕೆ ಅಗತ್ಯ ಖರ್ಚುಗಳಿಗೆ ಬೇಕಾದ ಹಣವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಸೂಕ್ತವಲ್ಲ.
ಅಂಚೆ ಕಚೇರಿ RDಯ ಪ್ರಮುಖ ವೈಶಿಷ್ಟ್ಯಗಳು
ಅಂಚೆ ಕಚೇರಿ RD ಯೋಜನೆಯನ್ನು ಪರಿಗಣಿಸುವವರಿಗೆ ಕೆಲವು ಪ್ರಮುಖ ಅಂಶಗಳು ಗಮನ ಸೆಳೆಯುತ್ತವೆ.
1. ನಿಯಮಿತ ಉಳಿತಾಯದ ಅವಕಾಶ
ಪ್ರತಿ ತಿಂಗಳು ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಠೇವಣಿ ಮಾಡುವುದರಿಂದ ನಿಯಮಿತ ಉಳಿತಾಯದ ಅಭ್ಯಾಸವನ್ನು ಬೆಳೆಸಿಕೊಳ್ಳಬಹುದು.
2. 5 ವರ್ಷಗಳ ಅವಧಿ
ನೀವು ನೀಡಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಈ ಯೋಜನೆಯ ಅವಧಿ 5 ವರ್ಷಗಳು. ಈ ಅವಧಿಯಲ್ಲಿ ನಿಯಮಿತವಾಗಿ ಹಣವನ್ನು ಠೇವಣಿ ಮಾಡುತ್ತಾ ಹೋಗಬಹುದು.
3. ಬಡ್ಡಿಯ ಪ್ರಯೋಜನ
ಠೇವಣಿ ಮೊತ್ತದ ಮೇಲೆ ಬಡ್ಡಿಯ ಪ್ರಯೋಜನ ದೊರೆಯುತ್ತದೆ. ನೀಡಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ ಬಡ್ಡಿದರ 6.7% ಆಗಿದೆ.
4. ಸಣ್ಣ ಮೊತ್ತದಿಂದ ಆರಂಭ
ತಿಂಗಳಿಗೆ ₹100 ಕನಿಷ್ಠ ಠೇವಣಿಯಿಂದ ಆರಂಭಿಸುವ ಅವಕಾಶವಿದೆ ಎಂದು ನೀಡಿರುವ ಮಾಹಿತಿಯಲ್ಲಿ ತಿಳಿಸಲಾಗಿದೆ.
5. ಮುಕ್ತಾಯದ ನಂತರ ಮೊತ್ತ
ಯೋಜನೆಯ ಅವಧಿ ಪೂರ್ಣಗೊಂಡ ನಂತರ ಮೂಲಧನ ಮತ್ತು ಬಡ್ಡಿಯೊಂದಿಗೆ ಮುಕ್ತಾಯದ ಮೊತ್ತವನ್ನು ಪಡೆಯಬಹುದು.
6. ಕಡಿಮೆ ಅಪಾಯದ ಉಳಿತಾಯ ಆಯ್ಕೆ
ನೀವು ನೀಡಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಇದು ಸರ್ಕಾರಿ ಖಾತ್ರಿಯುಳ್ಳ ಹಾಗೂ ಕಡಿಮೆ ಅಪಾಯದ ಉಳಿತಾಯದ ಆಯ್ಕೆಯಾಗಿದೆ.
ಷೇರು ಮಾರುಕಟ್ಟೆಗಿಂತ ಬೇರೆ ಆಯ್ಕೆ ಹುಡುಕುತ್ತಿರುವವರಿಗೆ?
ಹೂಡಿಕೆ ಮಾಡುವಾಗ ಪ್ರತಿಯೊಬ್ಬರ ಗುರಿಯೂ ಒಂದೇ ಆಗಿರುವುದಿಲ್ಲ.
ಕೆಲವರು ಹೆಚ್ಚಿನ ಆದಾಯದ ಸಾಧ್ಯತೆಗಾಗಿ ಮಾರುಕಟ್ಟೆ ಆಧಾರಿತ ಹೂಡಿಕೆಗಳನ್ನು ಪರಿಗಣಿಸಬಹುದು. ಮತ್ತೊಂದೆಡೆ, ನಿಯಮಿತವಾಗಿ ಹಣ ಉಳಿಸಿ, ನಿಗದಿತ ಅವಧಿಯ ನಂತರ ಒಂದು ಮೊತ್ತವನ್ನು ಪಡೆಯಲು ಬಯಸುವವರು ಠೇವಣಿ ಆಧಾರಿತ ಯೋಜನೆಗಳನ್ನು ಪರಿಗಣಿಸಬಹುದು.
ಅಂಚೆ ಕಚೇರಿ RD ಈ ರೀತಿಯ ನಿಯಮಿತ ಉಳಿತಾಯದ ಆಯ್ಕೆಯಾಗಿದೆ.
ಇಲ್ಲಿ ಮುಖ್ಯವಾದುದು ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಒಂದೇ ಬಾರಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಅಲ್ಲ. ಬದಲಾಗಿ, ಪ್ರತಿ ತಿಂಗಳು ಒಂದು ನಿಗದಿತ ಮೊತ್ತವನ್ನು ಉಳಿಸುವ ಅಭ್ಯಾಸ.
ಪ್ರತಿದಿನ ₹200 ಎಂಬ ಮೊತ್ತವನ್ನು ನೋಡಿದಾಗ ಅದು ಸಣ್ಣದಾಗಿ ಕಾಣಬಹುದು. ಆದರೆ ಅದನ್ನು ನಿರಂತರವಾಗಿ ಉಳಿಸಿದಾಗ ತಿಂಗಳಿಗೆ ₹6,000 ಆಗುತ್ತದೆ. ಐದು ವರ್ಷಗಳ ಕಾಲ ಮುಂದುವರಿಸಿದಾಗ ಮೂಲ ಠೇವಣಿ ₹3.60 ಲಕ್ಷಕ್ಕೆ ತಲುಪುತ್ತದೆ.
ಇದರಿಂದ ನಿಯಮಿತ ಉಳಿತಾಯದ ಶಕ್ತಿ ಅರ್ಥವಾಗುತ್ತದೆ.
ಬಡ್ಡಿ ಚಕ್ರಬಡ್ಡಿ ಆಧಾರದ ಮೇಲೆ ಲೆಕ್ಕ
ನೀವು ನೀಡಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಈ ಯೋಜನೆಯಲ್ಲಿ ಬಡ್ಡಿಯನ್ನು ಚಕ್ರಬಡ್ಡಿ ಆಧಾರದ ಮೇಲೆ ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ.
ಅಂದರೆ ಕೇವಲ ಮೂಲ ಠೇವಣಿಯನ್ನೇ ಗಮನಿಸುವುದಕ್ಕಿಂತ, ಬಡ್ಡಿಯ ಲೆಕ್ಕಾಚಾರವೂ ಅಂತಿಮ ಮೊತ್ತದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ.
ಹೀಗಾಗಿ ಐದು ವರ್ಷಗಳ ಕಾಲ ನಿರಂತರವಾಗಿ ಹಣವನ್ನು ಠೇವಣಿ ಮಾಡುವುದು ಮತ್ತು ಯೋಜನೆಯ ನಿಯಮಗಳನ್ನು ಪಾಲಿಸುವುದು ಮುಕ್ತಾಯದ ಮೊತ್ತವನ್ನು ನಿರ್ಮಿಸುವಲ್ಲಿ ಮುಖ್ಯ ಪಾತ್ರ ವಹಿಸುತ್ತದೆ.
ಇದಕ್ಕಾಗಿಯೇ ಉಳಿತಾಯ ಯೋಜನೆಗಳಲ್ಲಿ ಸಮಯವೂ ಬಹಳ ಮುಖ್ಯ.
ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಈ ವಿಷಯಗಳನ್ನು ಗಮನಿಸಿ
ಯಾವುದೇ ಯೋಜನೆಯಲ್ಲಿ ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಅದರ ನಿಯಮಗಳನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ತಿಳಿದುಕೊಳ್ಳುವುದು ಅಗತ್ಯ.
ಅಂಚೆ ಕಚೇರಿ RDಯಲ್ಲಿಯೂ ಕೆಲವು ವಿಷಯಗಳನ್ನು ಗಮನಿಸಬೇಕು.
ಮೊದಲನೆಯದಾಗಿ, ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರವನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ. ಸರ್ಕಾರವು ಬಡ್ಡಿದರಗಳನ್ನು ಕಾಲಕಾಲಕ್ಕೆ ಪರಿಷ್ಕರಿಸಬಹುದು. ಆದ್ದರಿಂದ ಹಳೆಯ ಬಡ್ಡಿದರವನ್ನು ಆಧಾರವಾಗಿ ಮಾಡಿಕೊಂಡು ಹೂಡಿಕೆ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬಾರದು.
ಎರಡನೆಯದಾಗಿ, ಠೇವಣಿ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ. ಪ್ರತಿ ತಿಂಗಳು ಎಷ್ಟು ಮೊತ್ತವನ್ನು ಠೇವಣಿ ಮಾಡಬೇಕು, ಯಾವ ರೀತಿಯಲ್ಲಿ ಪಾವತಿಸಬೇಕು ಮತ್ತು ಯೋಜನೆಯ ಇತರ ನಿಯಮಗಳೇನು ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ.
ಮೂರನೆಯದಾಗಿ, ಮುಕ್ತಾಯದ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ. ಐದು ವರ್ಷಗಳ ಅವಧಿ ಪೂರ್ಣಗೊಂಡಾಗ ಹಣವನ್ನು ಹೇಗೆ ಪಡೆಯಬಹುದು ಎಂಬುದರ ಬಗ್ಗೆ ಮಾಹಿತಿ ಪಡೆಯಿರಿ.
ನಾಲ್ಕನೆಯದಾಗಿ, ಮುಂಚಿತವಾಗಿ ಹಣ ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳಿ. ತುರ್ತು ಸಂದರ್ಭದಲ್ಲಿ ಹಣ ಬೇಕಾದರೆ ಏನು ಮಾಡಬಹುದು ಎಂಬುದನ್ನು ಮುಂಚಿತವಾಗಿಯೇ ತಿಳಿದುಕೊಳ್ಳುವುದು ಉತ್ತಮ.
ಇದನ್ನೂ ಓದಿ : Udyogini Yojana 2026: ಮಹಿಳೆಯರಿಗೆ ₹1.5 ಲಕ್ಷ ಸಹಾಯಧನ! How To Apply, ಅರ್ಹತೆ ಮತ್ತು ದಾಖಲೆಗಳು
ತುರ್ತು ಹಣಕ್ಕಾಗಿ ಪ್ರತ್ಯೇಕ ನಿಧಿ ಇರಲಿ
ಉಳಿತಾಯ ಯೋಜನೆಯಲ್ಲಿ ಹಣ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿದ್ದೀರಿ ಎಂದರೆ ನಿಮ್ಮ ಎಲ್ಲಾ ಹಣವನ್ನೂ ಒಂದೇ ಕಡೆ ಇಡಬೇಕು ಎಂದಲ್ಲ.
ತುರ್ತು ಸಂದರ್ಭದಲ್ಲಿ ಬೇಕಾಗುವ ಹಣಕ್ಕೆ ಪ್ರತ್ಯೇಕ ನಿಧಿ ಇಟ್ಟುಕೊಳ್ಳುವುದು ಮುಖ್ಯ. ಏಕೆಂದರೆ ದೈನಂದಿನ ಜೀವನದಲ್ಲಿ ಅನಿರೀಕ್ಷಿತ ಖರ್ಚುಗಳು ಎದುರಾಗಬಹುದು.
ಅಂತಹ ಸಂದರ್ಭದಲ್ಲಿ RDಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿರುವ ಹಣವನ್ನು ಮುಂಚಿತವಾಗಿ ತೆಗೆದುಕೊಳ್ಳಬೇಕಾದ ಪರಿಸ್ಥಿತಿ ಬರಬಹುದು.
ಹೀಗಾಗಿ ನಿಮ್ಮ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಮತ್ತು ದೀರ್ಘಾವಧಿಯ ಗುರಿಗಳ ಜೊತೆಗೆ ತುರ್ತು ಅಗತ್ಯಗಳನ್ನೂ ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡು ಹಣಕಾಸಿನ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವುದು ಉತ್ತಮ.
₹200 ಉಳಿತಾಯದ ಲೆಕ್ಕ ಮತ್ತೊಮ್ಮೆ ನೋಡೋಣ
ಈ ಸಂಪೂರ್ಣ ಲೆಕ್ಕಾಚಾರವನ್ನು ಇನ್ನೊಮ್ಮೆ ಸರಳವಾಗಿ ನೋಡಿದರೆ:
ಪ್ರತಿದಿನ ಉಳಿತಾಯ: ₹200
30 ದಿನಗಳ ಉಳಿತಾಯ: ₹6,000
ಒಂದು ವರ್ಷದ ಠೇವಣಿ: ₹72,000
5 ವರ್ಷಗಳ ಒಟ್ಟು ಠೇವಣಿ: ₹3,60,000
ನೀಡಿರುವ ಬಡ್ಡಿದರ: 6.7%
ಅಂದಾಜು ಬಡ್ಡಿ: ಸುಮಾರು ₹68,000
5 ವರ್ಷಗಳ ನಂತರದ ಅಂದಾಜು ಮೊತ್ತ: ಸುಮಾರು ₹4.28 ಲಕ್ಷ
ಹೀಗಾಗಿ ಪ್ರತಿದಿನದ ಸಣ್ಣ ಉಳಿತಾಯವು ಐದು ವರ್ಷಗಳಲ್ಲಿ ದೊಡ್ಡ ಮೊತ್ತವಾಗಿ ಬದಲಾಗುತ್ತದೆ.
ಎಲ್ಲರಿಗೂ ಒಂದೇ ಹೂಡಿಕೆ ಸೂಕ್ತವಲ್ಲ
ಇಲ್ಲಿ ಮತ್ತೊಂದು ವಿಷಯವನ್ನು ನೆನಪಿಟ್ಟುಕೊಳ್ಳಬೇಕು. ಒಂದು ಉಳಿತಾಯ ಯೋಜನೆ ಒಬ್ಬರಿಗೆ ಸೂಕ್ತವಾಗಿರಬಹುದು, ಮತ್ತೊಬ್ಬರಿಗೆ ಸೂಕ್ತವಾಗದೇ ಇರಬಹುದು.
ನಿಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿ ಏನು? ಎಷ್ಟು ವರ್ಷಗಳವರೆಗೆ ಹಣವನ್ನು ಉಳಿಸಬಹುದು? ಪ್ರತಿತಿಂಗಳು ಎಷ್ಟು ಹಣವನ್ನು ಆರಾಮವಾಗಿ ಠೇವಣಿ ಮಾಡಬಹುದು? ಮಧ್ಯದಲ್ಲಿ ಹಣದ ಅಗತ್ಯ ಬರುವ ಸಾಧ್ಯತೆ ಇದೆಯೇ? ಇಂತಹ ಪ್ರಶ್ನೆಗಳಿಗೆ ಉತ್ತರ ಕಂಡುಕೊಂಡ ನಂತರವೇ ಹೂಡಿಕೆ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವುದು ಉತ್ತಮ.
ಹೀಗಾಗಿ ಕೇವಲ ₹4.28 ಲಕ್ಷ ಎಂಬ ಮುಕ್ತಾಯದ ಮೊತ್ತವನ್ನು ನೋಡಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವುದಕ್ಕಿಂತ, ಯೋಜನೆಯ ಸಂಪೂರ್ಣ ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಂಡು ನಿಮ್ಮ ಅಗತ್ಯಕ್ಕೆ ಅದು ಹೊಂದಿಕೆಯಾಗುತ್ತದೆಯೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸಿ.
ಸಣ್ಣ ಉಳಿತಾಯದಿಂದ ದೊಡ್ಡ ಗುರಿ
ಉಳಿತಾಯದ ವಿಷಯದಲ್ಲಿ ದೊಡ್ಡ ಮೊತ್ತದಿಂದಲೇ ಆರಂಭಿಸಬೇಕು ಎಂಬುದು ಅಗತ್ಯವಿಲ್ಲ.
ಪ್ರತಿದಿನ ₹200 ಎಂಬ ಸಣ್ಣ ಮೊತ್ತವನ್ನು ನಿಯಮಿತವಾಗಿ ಉಳಿಸುವ ಮೂಲಕ ತಿಂಗಳಿಗೆ ₹6,000 ಸಂಗ್ರಹಿಸಬಹುದು. ಅದೇ ಮೊತ್ತವನ್ನು ಐದು ವರ್ಷಗಳ ಕಾಲ RDಯಲ್ಲಿ ಠೇವಣಿ ಮಾಡಿದರೆ ₹3.60 ಲಕ್ಷದ ಮೂಲಧನ ನಿರ್ಮಾಣವಾಗುತ್ತದೆ.
ನಂತರ ಬಡ್ಡಿಯ ಪ್ರಯೋಜನ ಸೇರಿ, ನೀವು ನೀಡಿರುವ ಲೆಕ್ಕಾಚಾರದ ಪ್ರಕಾರ ಸುಮಾರು ₹4.28 ಲಕ್ಷದ ಮುಕ್ತಾಯದ ಮೊತ್ತ ದೊರೆಯಬಹುದು.
ಇದು ನಿಯಮಿತ ಉಳಿತಾಯದ ಮಹತ್ವವನ್ನು ತೋರಿಸುವ ಸರಳ ಉದಾಹರಣೆ.
ಅಂಚೆ ಕಚೇರಿಯ Recurring Deposit (RD) ಯೋಜನೆಯಲ್ಲಿ ನಿಯಮಿತವಾಗಿ ಹಣ ಉಳಿಸುವ ಮೂಲಕ ಭವಿಷ್ಯದ ಹಣಕಾಸಿನ ಗುರಿಗಾಗಿ ಒಂದು ಮೊತ್ತವನ್ನು ನಿರ್ಮಿಸಿಕೊಳ್ಳಬಹುದು. ಪ್ರತಿದಿನ ₹200 ಉಳಿಸುವುದನ್ನು ಆಧಾರವಾಗಿ ತೆಗೆದುಕೊಂಡರೆ, ತಿಂಗಳಿಗೆ ₹6,000 ಉಳಿತಾಯವಾಗುತ್ತದೆ.
ಐದು ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ಒಟ್ಟು ₹3.60 ಲಕ್ಷ ಠೇವಣಿ ಮಾಡಬಹುದು. ನೀವು ನೀಡಿರುವ 6.7% ಬಡ್ಡಿದರದ ಲೆಕ್ಕಾಚಾರದ ಪ್ರಕಾರ, ಮುಕ್ತಾಯದ ವೇಳೆಗೆ ಸುಮಾರು ₹4.28 ಲಕ್ಷ ಪಡೆಯಬಹುದು. ಇದರಲ್ಲಿ ಸುಮಾರು ₹68,000 ಬಡ್ಡಿಯ ರೂಪದಲ್ಲಿ ಸೇರುತ್ತದೆ.
ಆದರೆ ಬಡ್ಡಿದರಗಳು ಮತ್ತು ಯೋಜನೆಯ ನಿಯಮಗಳು ಬದಲಾಗುವ ಸಾಧ್ಯತೆ ಇರುವುದರಿಂದ, ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಪ್ರಸ್ತುತ ಬಡ್ಡಿದರ, ಠೇವಣಿ ನಿಯಮಗಳು, ಅವಧಿ, ಮುಕ್ತಾಯ ಮತ್ತು ಮುಂಚಿತ ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳನ್ನು ಅಂಚೆ ಕಚೇರಿ ಅಥವಾ ಅಧಿಕೃತ ಮೂಲದಿಂದ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ನಿಮ್ಮ ಹಣಕಾಸಿನ ಸಾಮರ್ಥ್ಯ ಮತ್ತು ಗುರಿಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಿ. ಸಣ್ಣ ಮೊತ್ತವಾಗಿದ್ದರೂ ನಿಯಮಿತವಾಗಿ ಉಳಿಸುವ ಅಭ್ಯಾಸವೇ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ದೊಡ್ಡ ವ್ಯತ್ಯಾಸವನ್ನು ಉಂಟುಮಾಡಬಹುದು.
ಹೆಚ್ಚಿನ ವಿವರಗಳಿಗಾಗಿ ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿಯನ್ನು ಸಂಪರ್ಕಿಸಿ ಅಥವಾ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಪ್ರಸ್ತುತ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಿ.